

¿Existe todavía valor en la deuda local de ME tras el rally de 2025?
El apetito de los inversores por la deuda emergente denominada en moneda local permanece sólido. En nuestra opinión, esto obedece a dos factores principales: el primero es que los mercados emergentes (ME) todavía presentan fundamentales macroeconómicos atractivos, y el segundo es el interés creciente en la diversificación de exposiciones estructuralmente largas al USD. A continuación exponemos cuatro razones principales por las que nuestro equipo de Deuda de mercados emergentes (DME) considera que la deuda local de este universo debería continuar ofreciendo valor en los próximos trimestres.
Primera: fuerte disciplina monetaria y buena gestión de la inflación
Los bancos centrales de ME han llevado a cabo una labor excepcional gestionando la política monetaria en el último año: pese a su giro expansivo generalizado en 2025, los tipos de interés reales de ME han permanecido por lo general estables y en niveles atractivos. Esto significa que las autoridades han logrado evitar el error habitual de relajar excesivamente su política. Los tres gráficos siguientes ilustran esta dinámica, mostrando las medias simples del tipo de intervención, del IPC y de los tipos reales (el precio del dinero menos el IPC a 12 meses) de 18 países del universo emergente. Como Error! Reference source not found. puede verse, los tipos de interés reales actuales rondan el 2,5 % y no se han movido mucho. En adelante, la inflación debería permanecer contenida a lo largo de 2026, gracias a la apreciación de las divisas de ME, a precios del petróleo apagados y a la desaceleración moderada del PIB, lo cual esboza un panorama favorable para la deuda de ME denominada en moneda local.
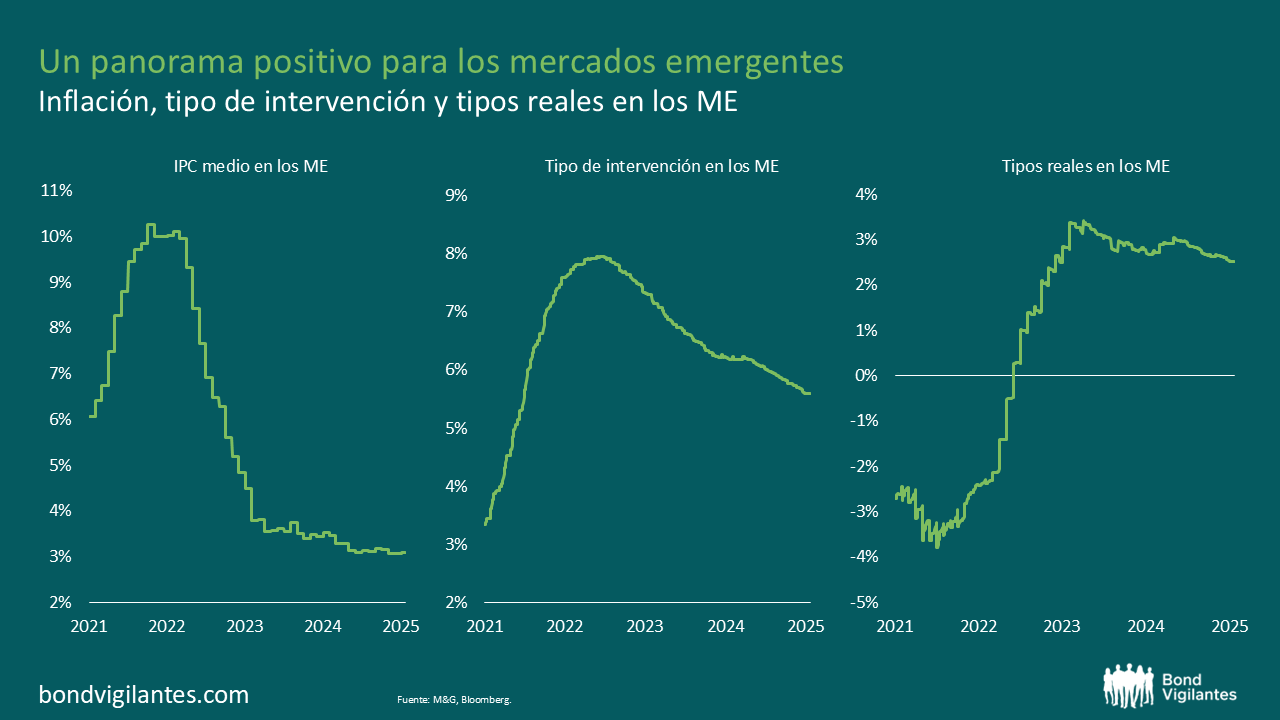
Source: M&G, Bloomberg
Segunda: los ME ofrecen una buena ancla fiscal, mejorando con firmeza respecto a los MD
La dinámica fiscal ha sido un factor determinante de la evolución de los precios de los bonos. Por ejemplo, la deuda soberana argentina vio triplicarse su cotización desde que Milei asumiera la presidencia del país en diciembre de 2023 y redujera el déficit fiscal del 4 % al 0 %. De manera similar, el precio de los bonos de Ecuador se ha doblado desde que Noboa ganara las elecciones en abril de 2025 con una agenda centrada en el objetivo de recortar el gasto fiscal. En cambio, Senegal vio desplomarse la cotización de su deuda tras conocerse que se habían comunicado erróneamente los déficits públicos. Los mercados desarrollados se enfrentan a un escrutinio parecido; EE. UU. experimentó el cierre de la Administración más largo de su historia, ya que los legisladores no lograban llegar a un acuerdo sobre la financiación.
En tal entorno, los ME saltan a la vista. En el siguiente gráfico podemos ver una comparativa de las dinámicas fiscales entre los ME y EE. UU. La media simple del ratio de deuda/PIB de 19 países del índice J.P. Morgan GBI-EM es aproximadamente la mitad de la de EE. UU., y en los últimos 20 años, el endeudamiento de los ME ha subido en 18 puntos porcentuales frente a los 57 de EE. UU. (la deuda americana casi se dobló durante el mismo periodo).

Media simple de 19 países emergentes Fuente: M&G, FMI. Los países incluidos en el gráfico son: Brasil, Chile, Colombia, República Dominicana, México, Perú, Uruguay, Sudáfrica, República Checa, Hungría, Polonia, Rumanía, Serbia, China, Indonesia, la India, Malasia, Tailandia y Turquía.
Tercera: la rentabilidad del 19 % en 2025 está provocando FOMO entre los inversores, y el posicionamiento todavía es ligero pese al rally del año pasado
Las posiciones siguen estando poco concurridas pese al repunte: el porcentaje de bonos soberanos en moneda local en manos de inversores internacionales permanece bajo en términos históricos. En 19 países emergentes clave, la participación extranjera promediaba un 15,4 % del saldo vivo en septiembre de 2025, cifra muy inferior a los niveles previos a la pandemia, de más del 20 %. Aunque parte de este descenso refleja más bien dilución de la oferta que ventas en toda regla, sugiere que los inversores extranjeros jugaron un papel limitado en el rally de 2025.

Fuente: M&G, Bloomberg. Media simple de: Brasil, Chile, Colombia, México, Perú, República Checa, Hungría, Israel, Polonia, Rumanía, Sudáfrica, Turquía, Indonesia, Corea del Sur, Malasia, Tailandia, la India y China. Fuente: Cálculos de M&G en base a datos de J.P. Morgan recabados de ministerios de finanzas o bancos centrales.
Al mismo tiempo, la rentabilidad registrada en 2025 está llamando claramente la atención: los bonos denominados en moneda local se anotaron una subida excepcional del 19 % el año pasado (combinando ganancias cambiarias y revalorización de la deuda, según el índice J.P. Morgan GBI-EM GD). Como es natural, ganancias tan elevadas en una clase de activos de deuda soberana atraen la atención de inversores de fuera de los ME, elevando la probabilidad de entradas de capital a medida que los inversores globales intentan capturar su impulso y participar en la tendencia.
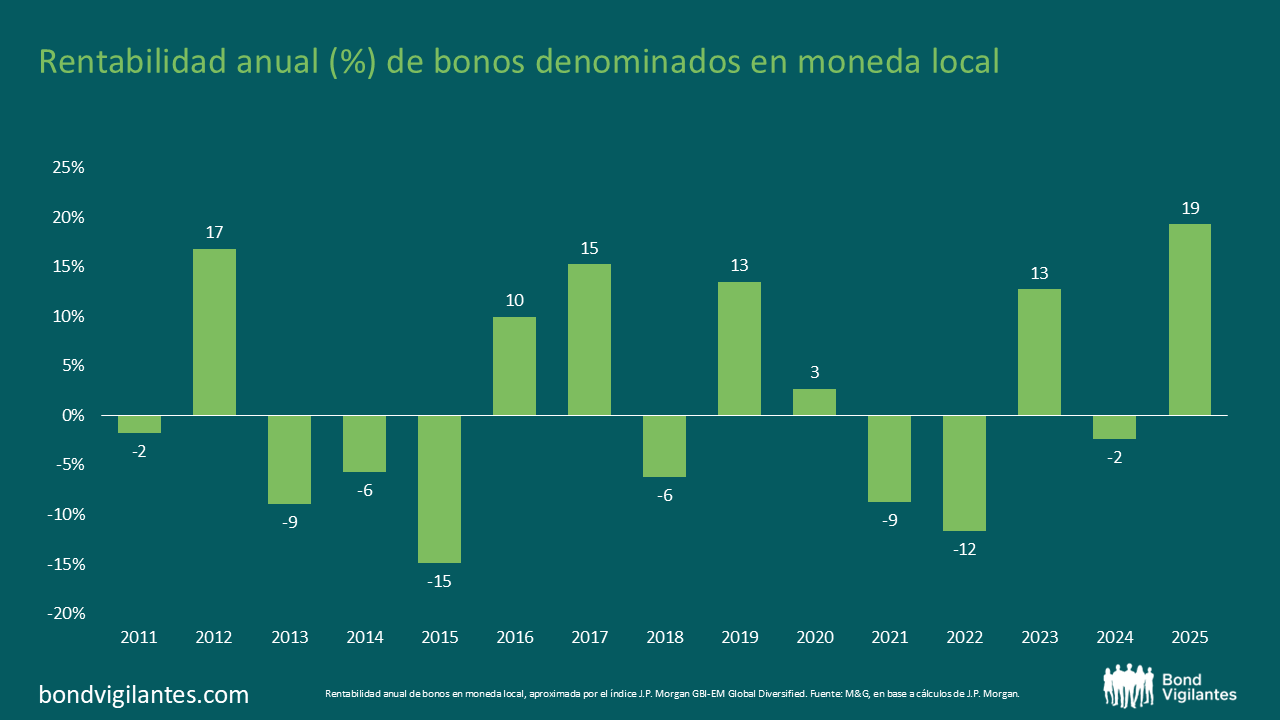
Rentabilidad anual de bonos en moneda local, aproximada por el índice J.P. Morgan GBI-EM Global Diversified. Fuente: M&G, en base a cálculos de J.P. Morgan.
Cuarta: la actual narrativa de debilidad del USD debería favorecer a la deuda local de ME
En nuestra opinión, los desequilibrios fiscales de EE. UU., el aumento de los déficits, el creciente endeudamiento público y el volumen elevado de emisión de treasuries son factores que justifican la diversificación frente a los activos en dólares. Este entorno, combinado con la perspectiva de rebajas del precio del dinero por parte de la Reserva Federal (que deterioran los diferenciales de tipos) y los riesgos en torno al plan de sucesión de su presidente, debería beneficiar a las divisas de ME. Además, no hay que olvidar que en noviembre se celebrarán elecciones legislativas, que históricamente han conducido a un cambio en el control del Congreso; esto sugiere que el panorama político americano podría ser escenario de volatilidad en la segunda mitad del actual mandato de la administración Trump.
Dicho esto… ¿a qué riesgos principales se enfrenta la previsión alcista?
El primer riesgo clave es la política americana hacia los ME: las medidas implementadas por Washington tienen un gran impacto en el universo emergente. Por ejemplo, la intervención de EE. UU. en Venezuela desencadenó un fuerte rally de la deuda soberana, la incertidumbre en torno al Canal de Panamá provocó volatilidad a comienzos de 2025, y en Colombia, las tensiones entre el presidente Petro y el gobierno americano crearon malestar en torno al comercio bilateral. Estos son solo algunos ejemplos de cómo las decisiones del gobierno estadounidense pueden alterar rápidamente las cotizaciones de los activos de ME, y los inversores no deberían descartar nuevas medidas en 2026.
Por otra parte, varios países de este universo se disponen a celebrar elecciones presidenciales o parlamentarias, como Brasil, Costa Rica, Colombia, Perú, Tailandia y Hungría, lo cual puede añadir más volatilidad si cabe a un entorno de creciente incertidumbre política.
El valor de las inversiones fluctuará, por lo que el precio de los fondos puede subir o bajar, y es posible que no recupere la inversión inicial. Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.