

1000 giorni di Milei
Mille giorni sono tanti nel mondo della politica.
Quando ho scritto dei primi 100 giorni di mandato di Javier Milei, l’Argentina stava tentando per l’ennesima volta di liberarsi da un ciclo ormai dolorosamente familiare: eccessi fiscali, finanziamento monetario, inflazione, controlli sui capitali e, per finire, crisi. I mercati erano ottimisti, ma lo erano stati anche in passato. L’Argentina ha l’abitudine di deludere persino i suoi sostenitori più entusiasti.
All’epoca, Milei stava ereditando un’economia in grave difficoltà insieme a un programma di riforme che molti consideravano politicamente impossibile da attuare. Oggi, mentre l’Argentina si avvicina al traguardo dei 1000 giorni della sua presidenza, gli investitori possono indicare qualcosa di molto più tangibile: i risultati. Ciò non significa che sia andato tutto liscio. La ripresa economica ha comportato costi sociali ingenti, le controversie politiche restano una costante della presidenza di Milei e le accuse relative allo scandalo della criptovaluta LIBRA hanno creato una distrazione indesiderata. Tuttavia, nel complesso, gli ultimi 1000 giorni rappresentano senza dubbio uno dei periodi di stabilizzazione macroeconomica di maggior successo che l’Argentina abbia vissuto negli ultimi decenni.
Il percorso dalla crisi alla riforma
Quando Milei è entrato in carica nel dicembre 2023, l’economia argentina versava in forti difficoltà.
L’impennata dell’inflazione nel Paese all’inizio del 2024 è stata in gran parte conseguenza di anni di disavanzi di bilancio finanziati da allentamento monetario, dal cronico deprezzamento del peso, dai controlli sui capitali e dalle ripetute perdite di fiducia nella politica economica. L’inflazione globale post-pandemia e gli shock sulle materie prime hanno aggravato la pressione, ma il problema di fondo era interno: troppi pesos a caccia di troppo pochi beni in un’economia in cui le famiglie avevano scarsa fiducia nella valuta.
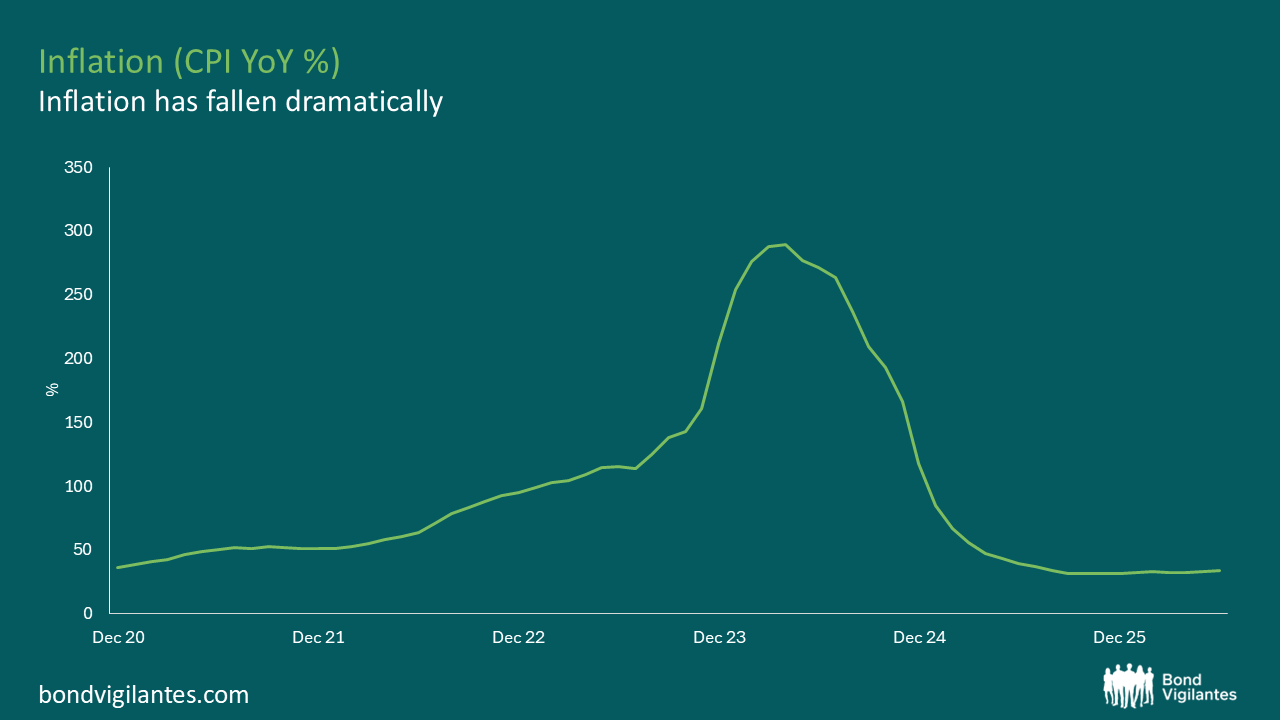
Quando Milei è entrato in carica, l’inflazione annuale aveva raggiunto il 211%, per poi toccare un picco di quasi il 290%, mentre quella mensile superava il 25%.
Fonte: M&G, Bloomberg. 30 giugno 2026
Da allora, l’inflazione è scesa a circa il 33,5% su base annua, grazie soprattutto a un adeguamento fiscale aggressivo, all’eliminazione del finanziamento monetario della spesa pubblica, alla liberalizzazione del tasso di cambio e a un più ampio ripristino del rigore delle misure politiche. Sebbene abbiano contribuito anche fattori favorevoli quali l’aumento delle esportazioni, la crescita della produzione energetica e gli effetti base statistici, l’entità della disinflazione suggerisce che gran parte del miglioramento possa essere attribuito al programma economico di Milei.
L’esperienza dell’Argentina offre un esempio lampante del fatto che, quando l’inflazione deriva da profondi squilibri strutturali di natura fiscale e monetaria, una riforma politicamente dolorosa può talvolta rivelarsi più efficace di un adeguamento graduale. La diagnosi non è stata affatto controversa. L’Argentina aveva trascorso anni cercando di risolvere i problemi fiscali attraverso soluzioni monetarie sempre più creative. Il risultato era prevedibile.
Milei ha respinto completamente il gradualismo. Ha invece perseguito uno dei programmi di risanamento fiscale più aggressivi mai visti in una grande economia nella storia recente. I sussidi sono stati tagliati, la spesa pubblica ridotta, i dipartimenti governativi snelliti e il pareggio di bilancio elevato a obiettivo quasi sacro per la politica monetaria.
L’approccio è stato descritto dai sostenitori come una terapia d’urto e dai critici come estremismo economico. La realtà, tuttavia, si colloca da qualche parte nel mezzo. La terapia d’urto è raramente popolare perché impone un adeguamento immediato anziché rimandarlo al futuro. Ciò comporta un disagio visibile nel breve termine in cambio della possibilità di un guadagno nel lungo periodo. Tuttavia, quando le disfunzioni fiscali e monetarie sono profondamente radicate, gli approcci graduali possono rendere il percorso verso la ripresa più lungo e incerto.
I mercati hanno premiato la credibilità delle politiche monetarie
Forse l’indicazione più chiara dei progressi compiuti si trova nei mercati finanziari.
Nel marzo 2024, gli spread sovrani argentini rimanevano saldamente in territorio di sofferenza. Gli investitori erano disposti a credere alla narrativa delle riforme, ma volevano prove che il governo fosse in grado di metterle in atto. E, guardando ai fondamentali economici, lo ha fatto.
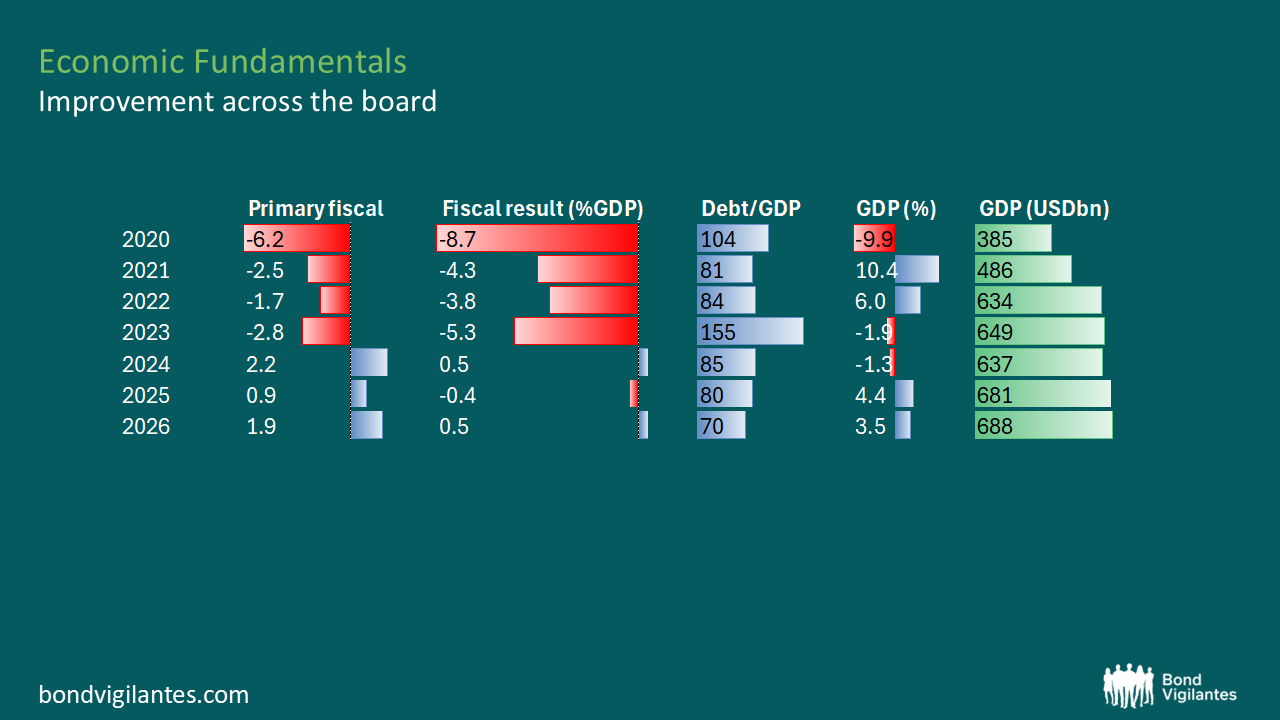
Fonte: M&G, FMI. 30 giugno 2026
Queste prove sono emerse in misura sempre maggiore, con tutte e tre le principali agenzie di rating che hanno rivisto al rialzo il profilo di credito sovrano dell’Argentina durante la presidenza di Milei. Fitch ha alzato il rating dell’Argentina a B- nel maggio 2026, citando il miglioramento dei saldi fiscali ed esterni, i progressi nelle riforme e le prospettive più solide per l’accumulo di riserve. S&P ha successivamente alzato il rating del Paese a B-, sottolineando il miglioramento dell’accesso ai finanziamenti e la riduzione degli squilibri macroeconomici. Anche Moody’s ha rimosso l’Argentina dalla categoria dei paesi in grave difficoltà, sottolineando il calo del rischio di insolvenza e il miglioramento dei fondamentali economici.
I rating sovrani influenzano la base di investitori in grado di allocare capitali. L’Argentina rimane saldamente al di sotto dell’investment grade, ma l’allontanamento dall’estremità più critica dello spettro amplia l’universo dei potenziali acquirenti e riduce gradualmente i costi di finanziamento.
Gli spread restano elevati rispetto alla maggior parte dei mercati emergenti, riflettendo la storia dell’Argentina e le sue persistenti vulnerabilità. L’evoluzione più significativa, tuttavia, è rappresentata dall’entità della riduzione di questo premio. Con gli spread sovrani che ora si attestano a circa 100 punti base in più rispetto all’universo più ampio dei titoli con rating B, i mercati sembrano attribuire una probabilità decisamente più alta al proseguimento della normalizzazione rispetto a quanto avveniva solo pochi anni fa.
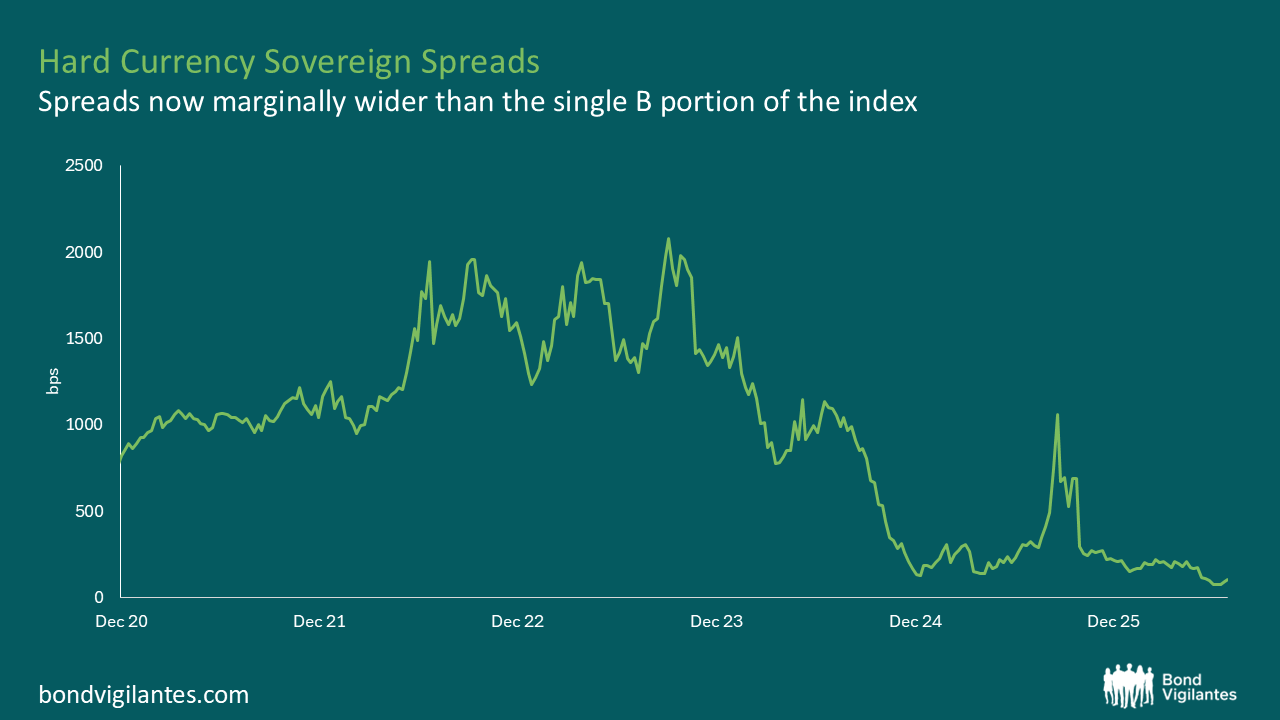
Fonte: M&G, Bloomberg, JP Morgan. 30 giugno 2026
Ciò rappresenta un cambiamento notevole rispetto alla situazione in cui versava il Paese meno di tre anni fa.
Gli investimenti stanno iniziando ad arrivare
Uno dei risultati più importanti di Milei potrebbe essere, in ultima analisi, il ripristino della prevedibilità.
I Paesi raramente crescono in modo sostenibile senza accesso al capitale. Gli investitori non esigono la perfezione, ma richiedono un certo grado di fiducia nel fatto che la politica economica rimanga sostanzialmente coerente. Per molti anni, l’Argentina non ha offerto né l’una né l’altra.
La combinazione di surplus di bilancio, inflazione in calo e liberalizzazione del tasso di cambio ha contribuito a rafforzare i rapporti sia con i finanziatori multilaterali sia con gli investitori privati. Sebbene l’accesso ai mercati internazionali sia ancora in fase di sviluppo, le opzioni di finanziamento del Paese si sono notevolmente ampliate rispetto al quasi isolamento che caratterizzava gli anni precedenti.
Anche il rapporto con il FMI si è evoluto. Storicamente, l’Argentina e il FMI sembravano spesso bloccati in un ciclo di pacchetti di sostegno, obiettivi mancati e crisi ricorrenti. Questo periodo sembra diverso. Anziché finanziare un modello economico privo di riforme, il FMI è diventato di fatto partner in un programma di stabilizzazione più ampio. Che si sia d’accordo o meno con ogni singola decisione politica, questa situazione assomiglia sempre più a un percorso di riforme piuttosto che a un’altra operazione di salvataggio.
La stabilizzazione economica è importante perché crea le giuste condizioni di investimento. I vantaggi naturali dell’Argentina non sono mai stati messi in dubbio. Il Paese vanta esportazioni agricole di fama mondiale, un potenziale minerario degno di nota e una delle più importanti risorse energetiche non convenzionali al mondo, a Vaca Muerta. La sfida è sempre stata quella di trasformare il potenziale in investimenti concreti.
È incoraggiante constatare che gli investimenti diretti esteri abbiano iniziato a muoversi nella giusta direzione. I progetti nel settore energetico e minerario hanno suscitato un crescente interesse internazionale, sostenuto dalle riforme normative e da una maggiore stabilità macroeconomica. Le agenzie di rating hanno specificatamente sottolineato il miglioramento del flusso di progetti di investimento e le prospettive più solide per gli afflussi di investimenti diretti esteri come parte delle motivazioni alla base dei recenti miglioramenti del rating. Ciò mette in luce un punto importante. La disciplina fiscale da sola non crea crescita. Piuttosto, crea un ambiente in cui il capitale privato vuole investire.
Una presidenza senza macchia?
Tutto questo non sta a significare che il governo di Milei sia impeccabile.
L’adeguamento economico ha causato vere e proprie difficoltà a molti argentini. I redditi reali hanno inizialmente subito un forte calo; la povertà è aumentata durante la fase di adeguamento e le tensioni sociali restano elevate. Anche i suoi sostenitori riconoscerebbero che i benefici non sono stati distribuiti in modo equo.
Più recentemente, le polemiche relative al coinvolgimento di Milei nel progetto della criptovaluta LIBRA hanno sollevato interrogativi in merito alla sua capacità di giudizio e alla sua governance. Sebbene il programma di riforme economiche e lo scandalo siano questioni distinte, la governance è importante. Gli investitori possono chiudere un occhio su molte cose, ma per ottenere miglioramenti duraturi in termini di credibilità istituzionale sono necessari standard elevati di condotta politica.
Sarebbe quindi errato affermare che gli ultimi 1000 giorni siano stati un successo incondizionato. Il sostegno dell’opinione pubblica si è dimostrato più resiliente di quanto molti si aspettassero, ma la politica rimane polarizzante e i costi sociali restano reali. La storia dell’Argentina ci ricorda inoltre che la credibilità può perdersi molto più rapidamente di quanto non si sia impiegato per guadagnarla.
Rompere il circolo vizioso
In definitiva, l’importanza dei primi 1000 giorni di Milei va oltre il calo dell’inflazione, una politica fiscale più rigorosa o rating di credito sovrani più solidi.
L’Argentina ha già vissuto periodi di miglioramento in passato, solo per poi vedere svanire la disciplina politica e riemergere le vecchie vulnerabilità. La storia economica del Paese è costellata di false speranze. Comprensibilmente, molti investitori rimangono cauti nel dichiarare vittoria prematuramente.
La vera prova sarà vedere se i progressi odierni si riveleranno duraturi.
Ciò che è cambiato, tuttavia, è che gli investitori non si chiedono più se la stabilizzazione sia possibile o meno. Al contrario, si discute sempre più spesso su fino a che punto potrà spingersi il recupero. Si tratta di un dibattito molto diverso da quello che si conduceva alla fine del 2023.
L’Argentina potrebbe non essersi ancora completamente ripresa. Permangono infatti notevoli sfide economiche, politiche e sociali. Tuttavia, dopo decenni di crisi ricorrenti, inversioni di rotta nelle misure di politica monetaria e aspettative deluse, il Paese sembra avviarsi verso un percorso più sostenibile di quanto molti ritenessero possibile solo pochi anni fa.
Per un Paese che ha trascorso gran parte della sua storia moderna deludendo persino i suoi sostenitori più ottimisti, questo rappresenta di per sé un progresso significativo.
Il valore degli investimenti è destinato ad oscillare. Questo determina il movimento al rialzo o al ribasso dei prezzi e la possibilità che non si riesca a recuperare l'ammontare inizialmente investito. Le performance passate non sono indicative dei risultati futuri.