

Big Beautiful Bonds: perché il boom dei prestiti dei colossi Big Tech sta ridisegnando i mercati del credito
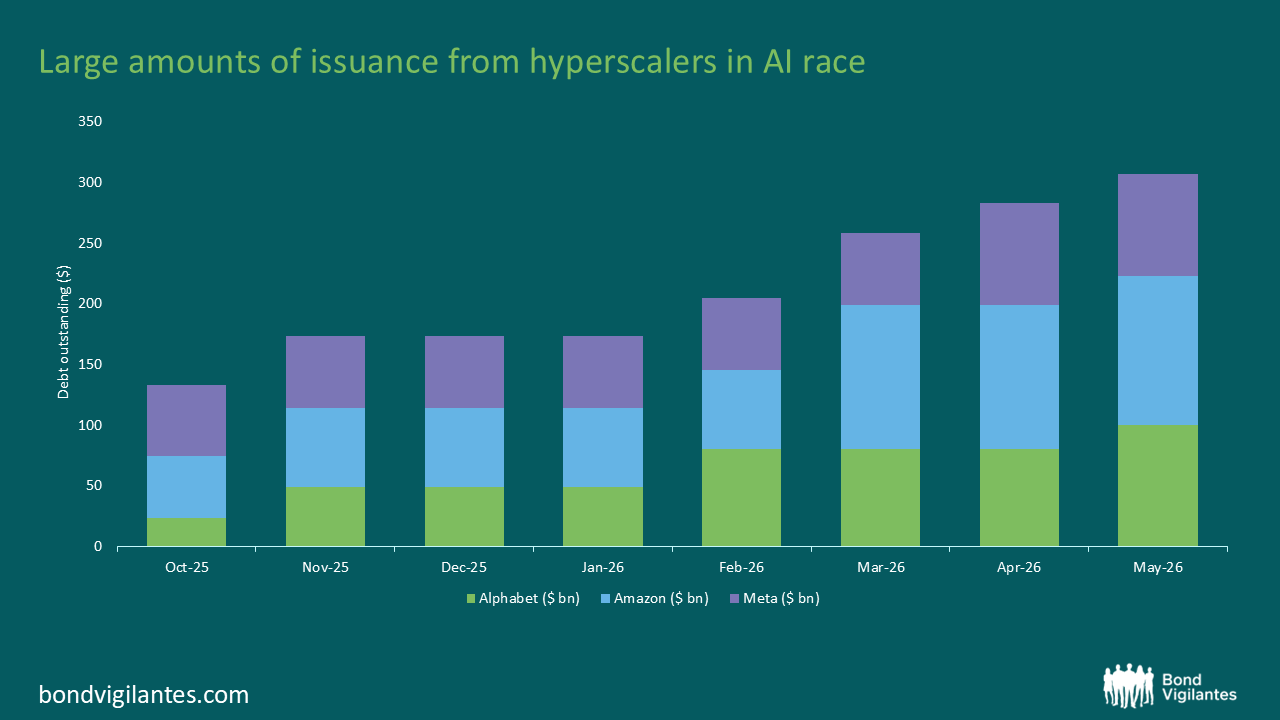
Il cambiamento più importante registrato nei mercati del credito negli ultimi sei mesi non è stato determinato dalle banche o dalle imprese industriali, bensì dai colossi Big Tech.
Alphabet, Amazon e Meta hanno emesso titoli di debito su una scala raramente registrata prima nel settore. Nel loro insieme, queste società figurano ora tra i principali contributori all’offerta globale di obbligazioni societarie, un’evoluzione che sta iniziando a ridisegnare i mercati del credito investment grade.
Fonte: Bloomberg, maggio 2026
Quest’ondata di emissioni riflette una semplice realtà: le più grandi imprese tecnologiche stanno entrando in un ciclo di spese per investimenti che non può essere finanziato solo attraverso il flusso di cassa.
Questo cambiamento poggia su due fattori chiave.
In primo luogo, l’intelligenza artificiale. La realizzazione di data center, semiconduttori, reti e infrastrutture di supporto richiede un impiego di capitale incredibilmente elevato, anche per gli standard del settore tecnologico. Come nei precedenti cicli di investimento nel settore delle telecomunicazioni e dei media, i bilanci si stanno espandendo per finanziare quella che viene considerata la prossima fase di crescita strutturale.
In secondo luogo, la politica monetaria statunitense. Gli incentivi previsti dall’attuale quadro fiscale hanno decisamente migliorato la redditività delle spese in conto capitale interne, accelerando di fatto gli investimenti. In pratica, ciò funge da sovvenzione e le imprese stanno reagendo di conseguenza.
Normalmente, un forte aumento dell’indebitamento eserciterebbe pressione sulla qualità del credito. Ma in questo caso, l’entità degli utili conta più dell’entità delle emissioni.
Con un EBITDA complessivo di Alphabet, Amazon e Meta compreso tra circa 150 e 200 miliardi di dollari, anche forti aumenti del debito si traducono solo in modeste variazioni del livello di indebitamento. L’impatto sul rapporto debito/EBITDA è limitato e questi emittenti rimangono ben al di sotto delle soglie dei rating investment grade elevati.
L’effetto più immediato riguarda il pricing di mercato.
I mercati obbligazionari tendono a reagire a forti aumenti dell’offerta richiedendo uno spread più elevato. Si tratta di una dinamica ben consolidata, in particolare nei settori caratterizzati da cicli di emissione determinati dal capex. A rendere l’episodio attuale particolarmente interessante è il fatto che stia coinvolgendo alcuni dei titoli di più alta qualità presenti sul mercato.
Queste società stanno acquisendo un peso sempre maggiore nei principali indici obbligazionari. Il loro peso crescente in indici di riferimento come il Bloomberg Global Aggregate Corporate Index riflette sia l’entità che la persistenza delle emissioni.
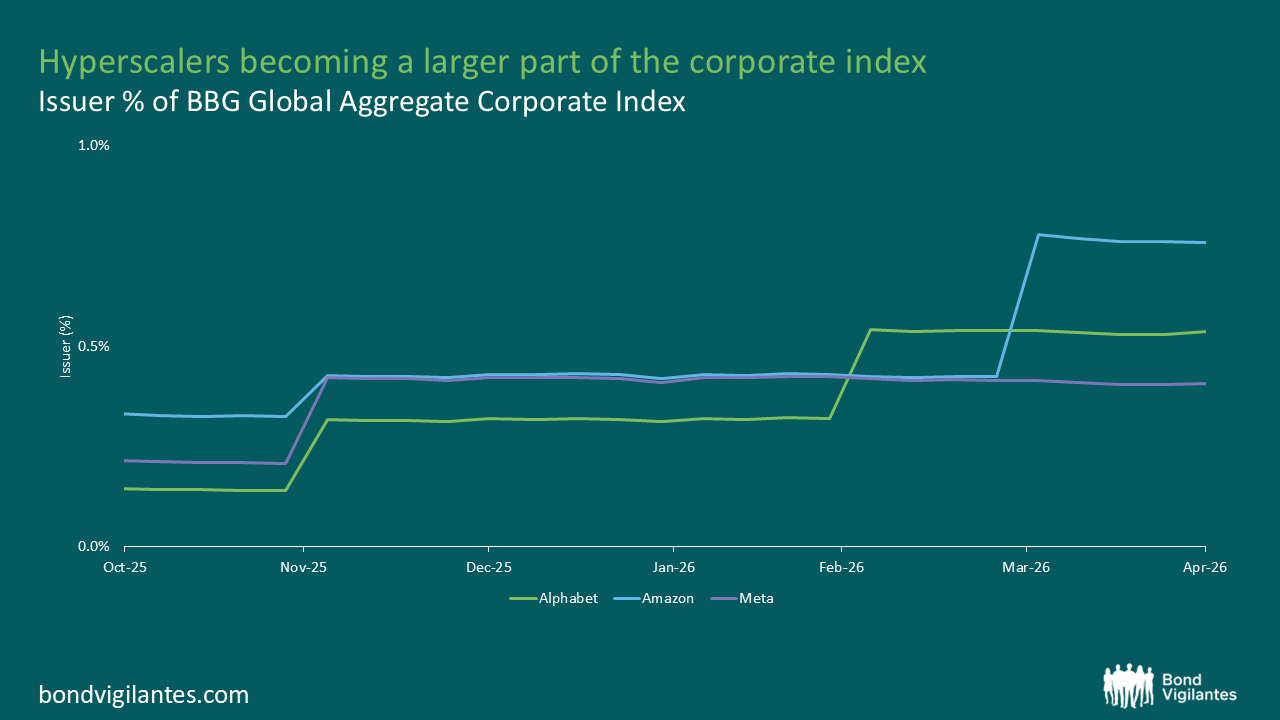
Fonte: Bloomberg, maggio 2026
Tuttavia, esistono vincoli strutturali sul fronte della domanda.
A differenza degli investitori azionari, i portafogli obbligazionari sono in genere soggetti a rigidi limiti di diversificazione. L’esposizione a un singolo emittente è limitata a livelli ben inferiori a quelli comunemente riscontrati nel mercato azionario. Ciò significa che anche gli emittenti con rating elevato possono avere difficoltà a trovare nuovi acquirenti quando l’offerta aumenta bruscamente.
Nel breve termine, il mercato obbligazionario fa fatica ad assorbire emissioni di questa portata.
Il risultato è uno squilibrio notevole. Alcune delle società più grandi e redditizie al mondo stanno emettendo titoli di debito con spread che appaiono attraenti rispetto al più ampio mercato investment grade.
Per gli investitori, ciò crea una chiara opportunità.
La combinazione di fondamentali solidi, investimenti determinati dalle misure monetarie e pressioni temporanee sul lato dell’offerta sta aprendo una finestra su crediti di alta qualità a valutazioni più favorevoli di quanto ci si potrebbe altrimenti aspettare.
In altre parole, l’attuale impennata dei prestiti delle Big Tech non riguarda solo il finanziamento della crescita: sta anche creando un raro punto di ingresso per gli investitori obbligazionari e un’opportunità per investire in “Big Beautiful Bonds”.
Il valore degli investimenti è destinato ad oscillare. Questo determina il movimento al rialzo o al ribasso dei prezzi e la possibilità che non si riesca a recuperare l’ammontare inizialmente investito. Le performance passate non sono indicative dei risultati futuri.
Il valore e il reddito degli asset del fondo potrebbero diminuire così come aumentare, determinando movimenti al rialzo o al ribasso del valore dell’investimento. Possibile che non si riesca a recuperare l’importo iniziale investito. Le performance passate non sono indicative dei risultati futuri.