

Il Cavallo di Fuoco a metà anno: Quando i flussi di capitale superano i fondamentali
All’inizio dell’Anno del Cavallo di Fuoco, avevamo sostenuto che le valute asiatiche si stavano avvicinando a una svolta potenzialmente importante. Il miglioramento delle bilance commerciali e l’evoluzione dei modelli di allocazione del capitale avrebbero potuto mettere in discussione diversi anni di predominio del dollaro statunitense. Avevamo inoltre sottolineato che, in un anno caratterizzato dall’elemento del “Doppio Fuoco”, qualsiasi rialzo sarebbe stato probabilmente accompagnato da una maggiore volatilità e da forti oscillazioni di mercato.
A distanza di sei mesi, non si è ancora delineata una tendenza chiara e sostenuta rispetto all’apprezzamento delle valute asiatiche. Ciò che è risultato invece più evidente è stata la volatilità. Dopo un inizio d’anno relativamente positivo, lo scoppio del conflitto tra Stati Uniti e Iran alla fine di febbraio ha determinato un contesto di mercato molto diverso.
Il conseguente aumento dei prezzi del petrolio, con le relative implicazioni per le prospettive di inflazione e i saldi con l’estero dell’Asia, ha complicato le prospettive per le obbligazioni in valuta locale e ha frenato il sentiment degli investitori nei confronti degli asset regionali. Queste preoccupazioni hanno pesato in modo particolarmente marcato sulle valute asiatiche, data la dipendenza della regione dall’energia importata. Di conseguenza, le valute asiatiche hanno registrato, nel complesso, una performance inferiore rispetto a quelle degli altri mercati emergenti, in particolare a quelle dell’America Latina, dove molte economie hanno beneficiato del loro status di esportatori di materie prime.
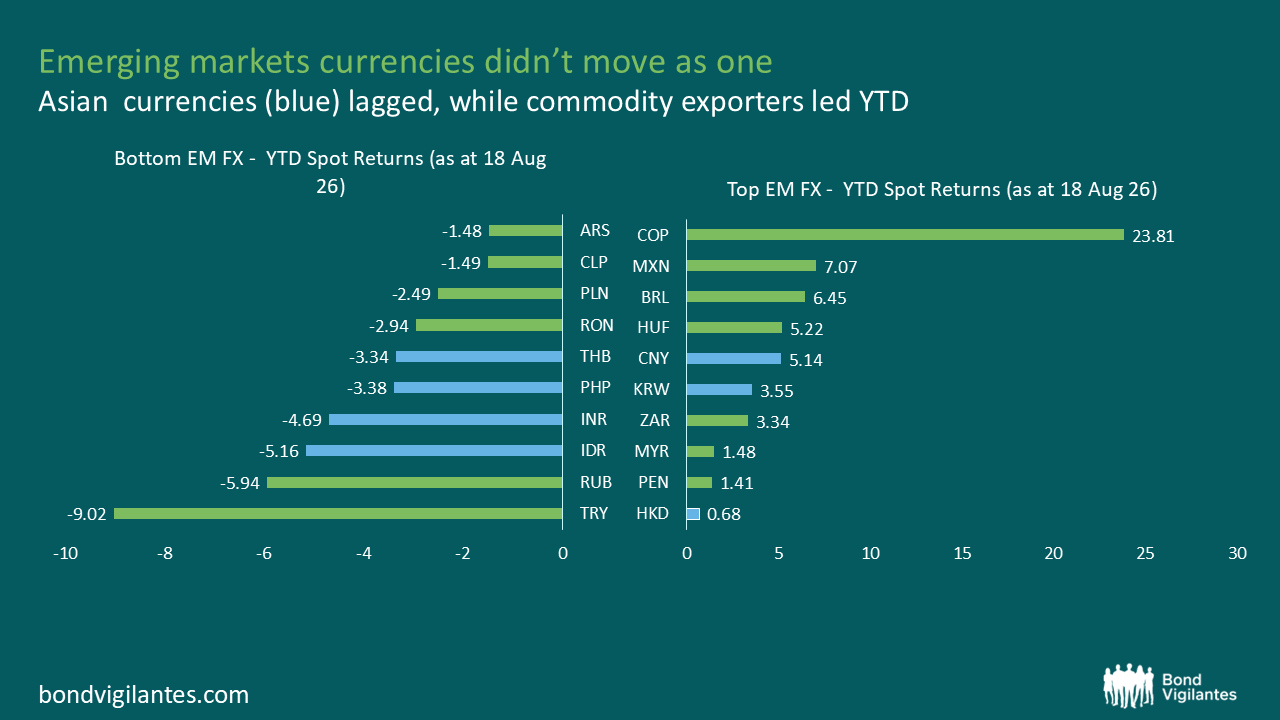
Fonte: Bloomberg, al 18 agosto 2026, sulla base di rendimenti a pronti rispetto al dollaro USA
Ciascun cavallo sta ancora correndo la propria corsa
Lo shock geopolitico ha amplificato le divergenze di mercato già esistenti e ha accentuato la sensibilità dei flussi di capitale alle variazioni del sentiment di rischio. Sebbene avessimo previsto una maggiore differenziazione tra le valute asiatiche quest’anno, l’esito è stato più negativo del previsto.
Valute come il peso filippino (PHP), il baht thailandese (THB) e la rupia indiana (INR) sono state sottoposte a pressioni poiché gli investitori si sono concentrati sulla loro esposizione ai maggiori costi delle importazioni di petrolio e, in alcuni casi, su una flessibilità fiscale più limitata per assorbire i prezzi energetici più elevati.
Le tensioni sui mercati hanno inoltre accentuato le dinamiche specifiche di ciascun Paese. In Indonesia, i deflussi di capitali esteri hanno aggravato la debolezza della rupia (IDR) in un contesto di preoccupazioni relative alla politica fiscale e all’orientamento generale dell’amministrazione del presidente Prabowo. L’incertezza sulle misure relative alle esportazioni di materie prime ha ulteriormente alimentato i timori degli investitori.
Il won coreano (KRW), al contrario, ha registrato forti oscillazioni negli ultimi sei mesi. Nonostante i solidi fondamentali esterni, tra cui la crescita delle esportazioni trainata dall’intelligenza artificiale e un saldo della bilancia corrente in buona salute, la valuta è rimasta sotto pressione per gran parte del periodo, dato che i deflussi dai mercati azionari e i persistenti investimenti esteri da parte degli investitori nazionali hanno prevalso sul sostegno derivante dal commercio. Da luglio, tuttavia, il KRW ha registrato una forte ripresa, sostenuta in parte da una maggiore conversione in won dei proventi in valuta estera degli esportatori, a seguito delle misure di incoraggiamento adottate dalle autorità.
La Cina offre un altro esempio di tale differenziazione, con il renminbi (CNY) che si è apprezzato costantemente nel corso del periodo, in un contesto caratterizzato da una chiara preferenza da parte delle autorità monetarie per una valuta più forte.
Quando i flussi di capitale superano i fondamentali
La prima metà dell’anno ha messo in luce che buoni fondamentali macroeconomici, da soli, non sempre bastano a determinare l’andamento della valuta. I flussi di capitale, determinati dagli sviluppi macroeconomici globali e dai cambiamenti nell’allocazione degli asset da parte degli investitori, possono esercitare una forte influenza sui tassi di cambio, in particolare durante i periodi di maggiore incertezza.
Ciononostante, continuiamo a ritenere che i fondamentali abbiano un peso determinante nel più lungo periodo. Hanno contribuito, in misura diversa, ad attutire l’impatto della recente volatilità sulle valute asiatiche, determinando una notevole divergenza nelle performance all’interno della regione.
Più in generale, il calo delle valute asiatiche è stato relativamente ordinato rispetto ai precedenti episodi di shock dei prezzi dell’energia. Ciò suggerisce che i mercati abbiano rivalutato il rischio, anziché entrare in quella fase di tensione generalizzata osservata negli episodi precedenti. Durante lo shock energetico del 2022, le valute asiatiche hanno registrato in media un calo picco-valle del 12%. In confronto, il calo di quest’anno è stato notevolmente più contenuto, attestandosi al 4,5%
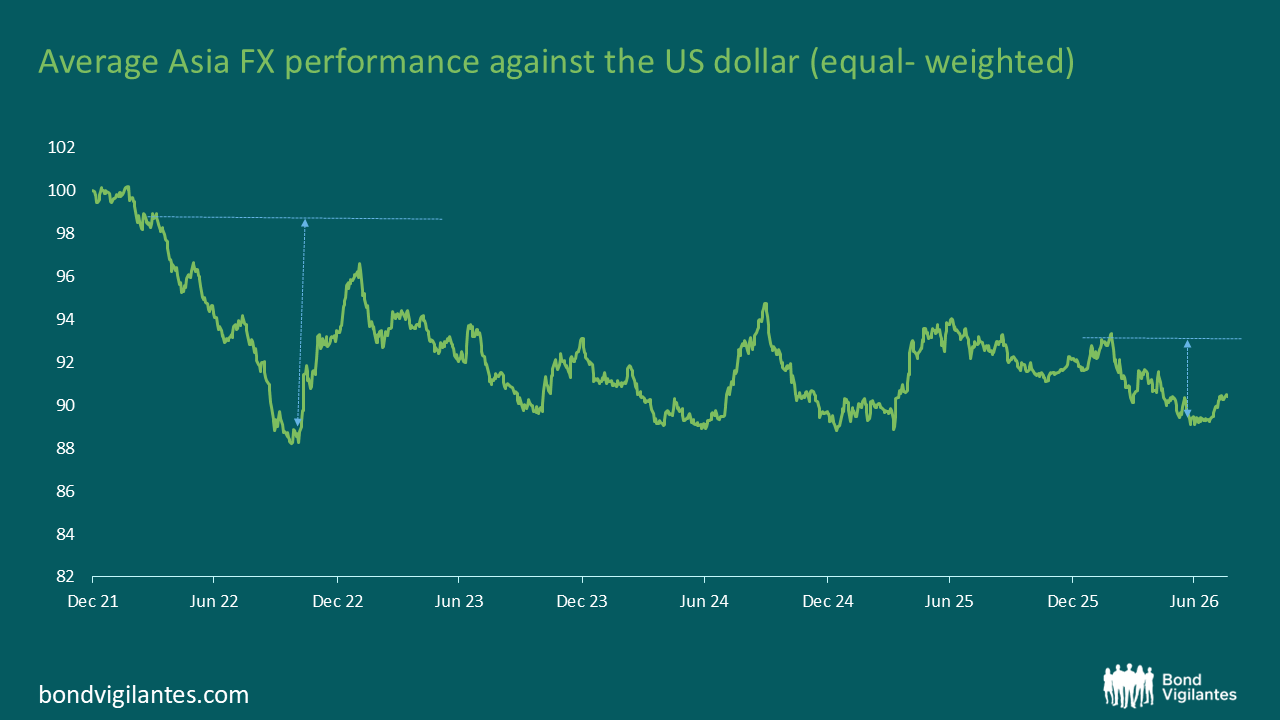
Fonte: M&G, Bloomberg, al 18 agosto 2026; calcolato usando i rendimenti spot medi giornalieri di CNY, INR, IDR, KRW, MYR, PHP, SGD, TWD e THB rispetto al USD
È importante sottolineare che le riserve fondamentali dell’Asia rimangono sostanzialmente intatte. Nonostante l’aumento dei costi energetici, non si prevede un deterioramento ingente delle posizioni delle partite correnti. Grazie alla costante solidità delle esportazioni nel settore tecnologico e in quello dell’IA, si prevede che quest’anno Malesia, Corea del Sud e Taiwan registrino surplus delle partite correnti superiori rispetto allo scorso anno.
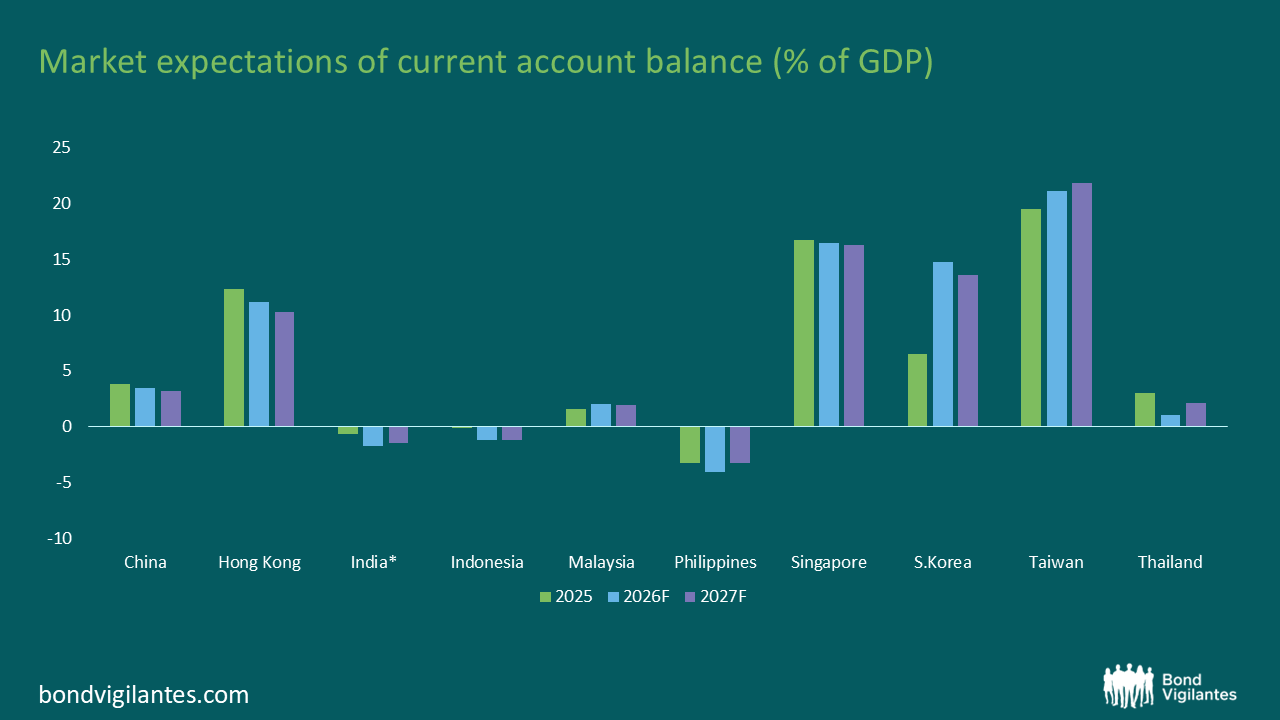
Fonte: Bloomberg, dati previsionali per il 2026 e il 2027 basati sulle previsioni mediane disponibili fornite dai collaboratori di Bloomberg, estratti nell’agosto 2026. *I dati relativi all’India si basano sui dati relativi all’anno fiscale forniti da CEIC e HSBC, giugno 2026.
Anche le riserve FX rimangono solide in tutta la regione, nonostante gli interventi selettivi di alcune banche centrali. Sebbene non esista un parametro universalmente accettato per misurare l’adeguatezza delle riserve, la maggior parte delle economie asiatiche resta ben al di sopra dei livelli suggeriti dal quadro di riferimento del FMI in materia. Le Filippine e l’India si collocano tra i paesi asiatici più solidi in termini di adeguatezza delle riserve, l’India e la Corea del Sud continuano a mantenere riserve considerevoli, pari rispettivamente a circa 700 miliardi e 400 miliardi di dollari.
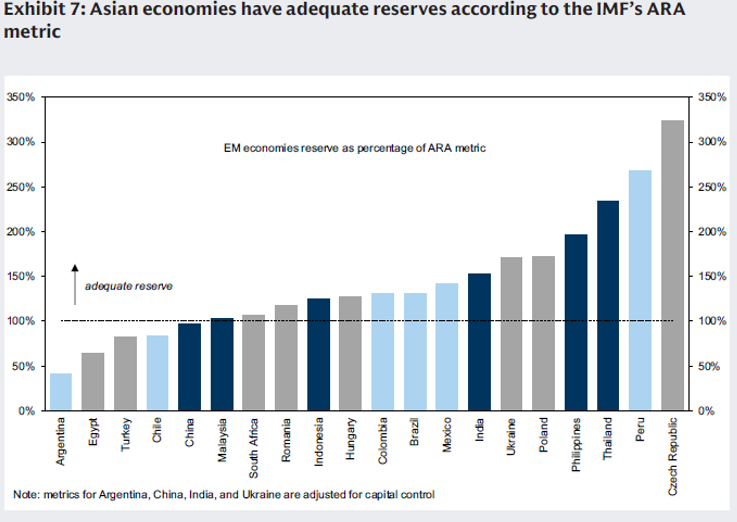
Fonte: FMI, Goldman Sachs Global Investment Research (in base a un rapporto pubblicato nel giugno 2026)
L’importanza della risposta in termini di misure monetarie
Permangono tuttavia notevoli incertezze riguardo al contesto macroeconomico globale e all’evoluzione delle tendenze nell’allocazione degli asset, entrambi fattori che potrebbero continuare a determinare volatilità nei flussi di capitale.
I policymaker asiatici sono pienamente consapevoli di questi rischi e riconoscono che gli interventi sul mercato di cambio e gli adeguamenti dei tassi di riferimento, da soli, potrebbero non essere sufficienti per far fronte alla persistente debolezza della valuta. Di conseguenza, prevediamo che le banche centrali e i governi della regione continuino ad ampliare le fonti di afflusso di valuta estera.
Le misure volte a incoraggiare gli esportatori e gli investitori nazionali ad aumentare le attività di conversione valutaria e di copertura, insieme alle iniziative volte a migliorare l’accesso degli investitori stranieri ai mercati onshore, rimarranno probabilmente componenti importanti della gamma di misure di politica monetaria a disposizione.
La Corea del Sud si è già mossa in questa direzione. Le autorità politiche hanno ampliato la flessibilità del Servizio pensionistico nazionale in materia di copertura valutaria, hanno incoraggiato gli esportatori ad accelerare la conversione dei proventi delle esportazioni in won e hanno intensificato il monitoraggio dell’attività del mercato dei cambi. Le prime indicazioni suggeriscono che queste misure abbiano contribuito a un aumento delle conversioni in dollari statunitensi da parte degli esportatori.
In India, i responsabili delle misure monetarie hanno adottato un approccio più diretto per attrarre capitali esteri. Riforme quali l’abolizione delle ritenute alla fonte e delle imposte sulle plusvalenze, l’ampliamento del “Fully Accessible Route” (canale di investimento indiano) e l’eliminazione dei limiti agli investimenti hanno accresciuto l’attrattiva dei titoli di Stato indiani. La Reserve Bank of India ha inoltre introdotto uno strumento di swap agevolato che ha consentito alle banche di coprire i depositi FCNR(B) ammissibili con durata da tre a cinque anni a un costo decisamente inferiore rispetto ai tassi di mercato prevalenti. Uno strumento di swap agevolato simile è stato introdotto anche per le imprese del settore pubblico (PSU) che raccolgono fondi tramite prestiti commerciali esteri (ECB). Il programma FCNR(B) ha attirato afflussi pari a 52,3 miliardi di dollari USA al 13 agosto, superando l’importo raccolto nell’ambito di un programma simile introdotto nel 2013. La forte risposta ha spinto la RBI ad annunciare la chiusura della finestra di swap agevolato con un mese di anticipo rispetto al previsto. Tale risposta evidenzia la volontà delle autorità monetarie di attuare misure mirate per rafforzare le condizioni di finanziamento esterno e mitigare la volatilità dei flussi di capitale, in un contesto caratterizzato da fondamentali macroeconomici indiani generalmente di buona tenuta.
Prospettive future
A meno di una nuova escalation delle tensioni tra Stati Uniti e Iran, prevediamo che alcune delle difficoltà macroeconomiche che hanno dominato la prima metà dell’anno si attenueranno gradualmente. Ciò dovrebbe creare un contesto più favorevole affinché i fondamentali sottostanti possano riaffermarsi, in particolare nei mercati in cui la risposta delle autorità è stata credibile e proattiva nell’affrontare le preoccupazioni degli investitori, come la Corea del Sud e l’India.
A seguito di un prolungato periodo di debolezza, le valutazioni in alcune aree del mercato FX asiatico sono diventate sempre più attraenti, nonostante l’inflazione rimanga complessivamente contenuta. Inoltre, le autorità politiche della regione sono diventate sempre più attente alla persistente debolezza valutaria, riconoscendo che essa può esacerbare le pressioni inflazionistiche e minare gli sforzi volti ad attrarre flussi di capitale più diversificati e stabili.
A nostro avviso, dati il repricing avvenuto nei mercati obbligazionari asiatici in valuta locale e il continuo vigore delle esportazioni nel settore tecnologico ed elettronico, si stanno creando le condizioni affinché alcune valute asiatiche recuperino parte della loro recente sottoperformance.
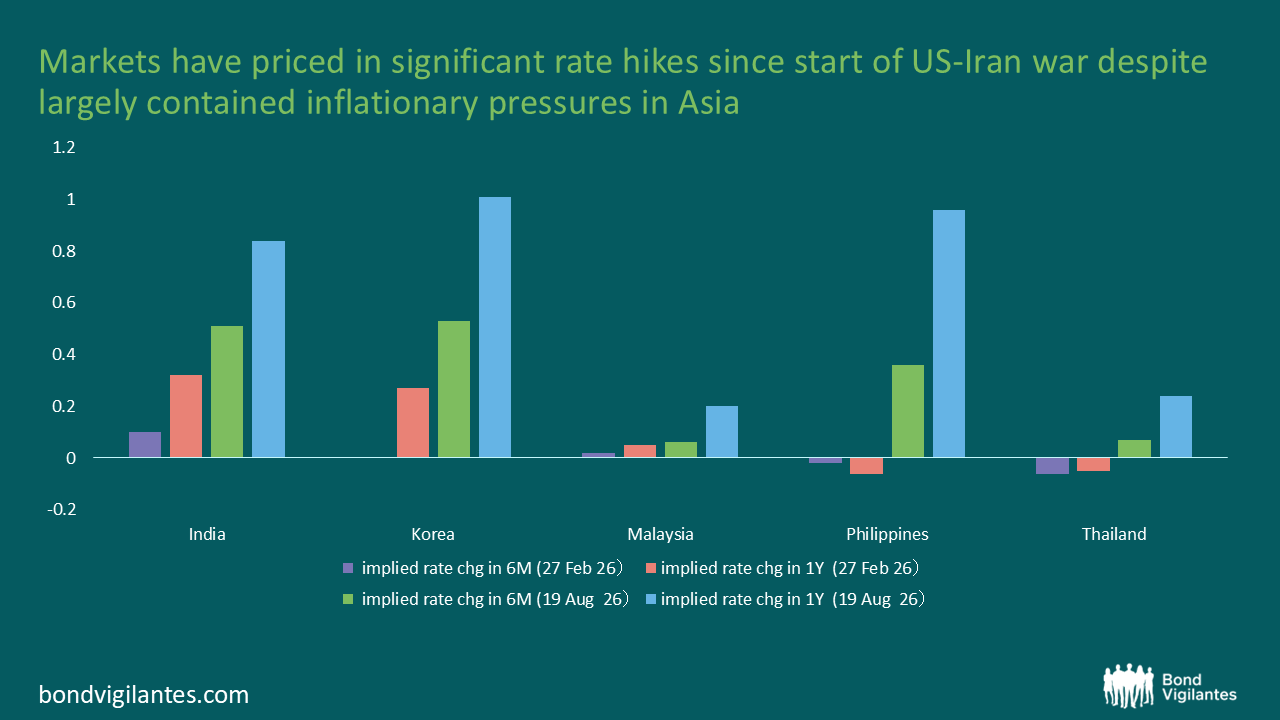
Fonte: M&G, Bloomberg, 18 agosto 2026
La dispersione rimane l’opportunità
All’inizio dell’anno, non eravamo dell’avviso che le valute asiatiche si sarebbero mosse all’unisono. Piuttosto, ci aspettavamo che i fattori alla base dell’andamento valutario si evolvessero, rendendo sempre più importante la divergenza all’interno della regione. La prima metà dell’Anno del Cavallo di Fuoco ha corroborato questa tesi.
Molte economie asiatiche continuano a disporre di significative riserve esterne. Il ciclo tecnologico ed elettronico continua a sostenere alcune parti della regione, mentre la recente rivalutazione dei mercati ha creato opportunità nei mercati obbligazionari in valuta locale.
Tuttavia, questi vantaggi non si tradurranno in risultati identici. I flussi di capitale, le scelte di politica interna e la fiducia degli investitori determineranno quali valute saranno in grado di tradurre i solidi fondamentali economici in una performance di mercato più forte.
Per gli investitori attivi nel reddito fisso, tale dispersione non è solo una fonte di volatilità. È proprio da qui che potrebbero emergere alcune delle opportunità più interessanti.
Le opinioni espresse nel presente documento non sono da intendersi come raccomandazioni, consigli o previsioni. Si prega di notare che questo articolo è stato pubblicato per la prima volta su *The Edge* a Singapore e che una versione tradotta è apparsa sull’*Hong Kong Economic Journal*.
Il valore degli investimenti è destinato ad oscillare. Questo determina il movimento al rialzo o al ribasso dei prezzi e la possibilità che non si riesca a recuperare l'ammontare inizialmente investito. Le performance passate non sono indicative dei risultati futuri.