

Debito francese: troppo pesante da sostenere, troppo grande per passare inosservato
Con uno spread di circa 150 punti base rispetto ai Bund, i titoli di Stato francesi a dieci anni sembrano allettanti. Si tratta di uno spread eccezionalmente ampio rispetto agli standard storici della Francia. Per gli investitori abituati a considerare la Francia un emittente sovrano core europeo, l’istinto potrebbe essere quello di approfittare di questa dislocazione, acquistare e attendere un ritorno alla normalità.
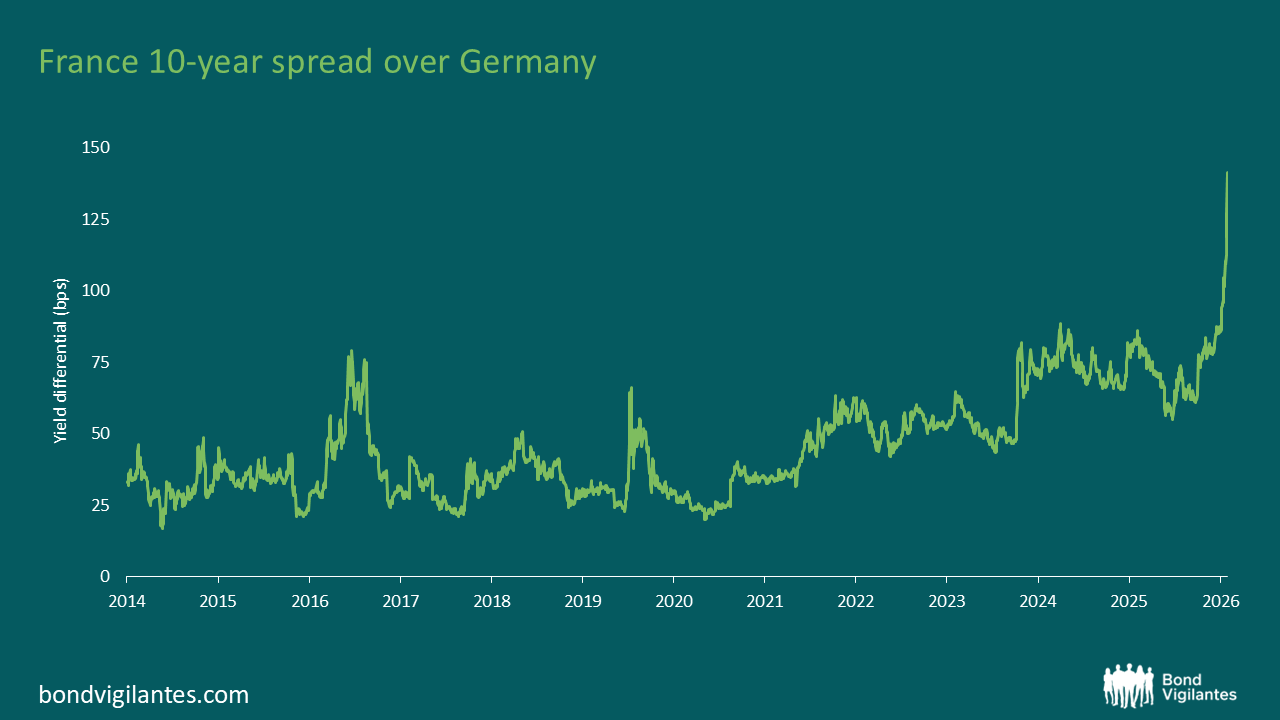
Fonte: Bloomberg, Ottobre 2026
Ma questo istinto rischia di ancorarsi a un passato che non rappresenta più un riferimento affidabile. Uno spread può essere storicamente ampio e, al tempo stesso, offrire una remunerazione insufficiente per ciò che potrebbe profilarsi all’orizzonte.
Un paio di anni fa, sostenevo che le pressioni fiscali e la frammentazione politica della Francia rappresentassero una minaccia non solo per il merito creditizio del Paese, ma anche per la coesione dell’Eurozona. Più recentemente mi sono interrogato su un’altra ipotesi alla base delle valutazioni dei titoli sovrani europei: che la Germania avrebbe sempre avuto la forza economica e la capacità fiscale necessarie a sostenere il resto dell’area. Oggi queste due preoccupazioni stanno convergendo, con implicazioni tutt’altro che rassicuranti.
Gli investitori dovrebbero quindi considerare un diverso termine di paragone: lo spread storicamente registrato dall’Italia rispetto alla Germania. Durante la crisi del debito sovrano, gli spread italiani hanno superato i 500 punti base. Non è un augurio per la Francia, ma è un esempio di quanto possano ampliarsi gli spread quando i mercati perdono fiducia nella sostenibilità fiscale e nella credibilità del sostegno europeo. La storia di mercato della stessa Francia potrebbe rivelarsi un parametro poco efficace per valutarne il potenziale ribasso in uno scenario diverso.
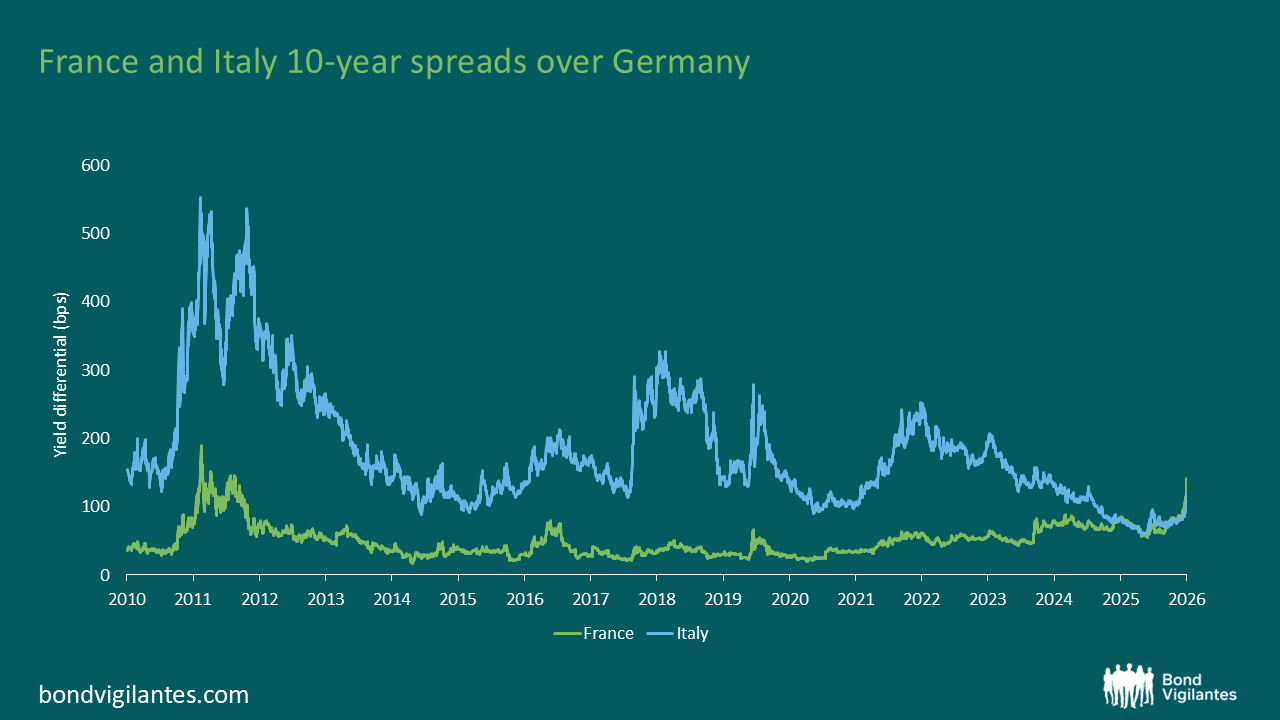
Fonte: Bloomberg, ottobre 2026
Il problema centrale è quello dell’azzardo morale. Un sostegno incondizionato alla Francia indebolirebbe gli incentivi a risanare i conti pubblici e potrebbe indurre altri governi ad aspettarsi un trattamento analogo. Ma negare tale sostegno rischierebbe di lasciare che l’aumento dei costi di finanziamento peggiori ulteriormente la posizione fiscale e trasmetta le tensioni all’intera unione monetaria.
Gli strumenti in mano alla BCE non eliminano questo dilemma. Il Transmission Protection Instrument tiene conto della sostenibilità fiscale e del rispetto degli impegni assunti nell’ambito delle politiche europee ed è concepito per contrastare dinamiche di mercato ingiustificate e disordinate. Un repricing determinato dal deterioramento dei fondamentali renderebbe un eventuale intervento molto più difficile da giustificare.
A mio avviso, un sostegno duraturo richiederebbe uno sforzo concreto da parte della Francia per ripristinare la propria credibilità fiscale. L’avvicinarsi delle elezioni presidenziali complica questo equilibrio: le istituzioni europee devono poter confidare che il governo sia in grado di rispettare gli impegni assunti e che il suo successore faccia altrettanto. Non esiste alcun obbligo formale che imponga alla BCE di attendere le elezioni, ma potrebbe essere necessaria maggiore chiarezza politica prima che eventuali condizioni possano risultare credibili e sostenibili.
L’evoluzione della posizione della Germania rende tutto questo ancora più difficile. Il Paese può continuare a rappresentare il porto relativamente più sicuro in Europa diventando, al tempo stesso, meno capace o meno disposto a sostenere finanziariamente i propri vicini. Una sovraperformance dei Bund durante una crisi non dimostrerebbe che la capacità di salvataggio collettivo sia illimitata.
Un modo interessante per esprimere questa view è assumere una posizione corta sui titoli di Stato spagnoli rispetto a Bund con duration equivalente. A mio avviso, lo spread tuttora relativamente contenuto della Spagna offre una remunerazione troppo bassa rispetto al rischio di un episodio di frammentazione più ampio. Uno spread iniziale più ristretto comporta inoltre un carry negativo sullo spread inferiore rispetto a una posizione corta sulla Francia.
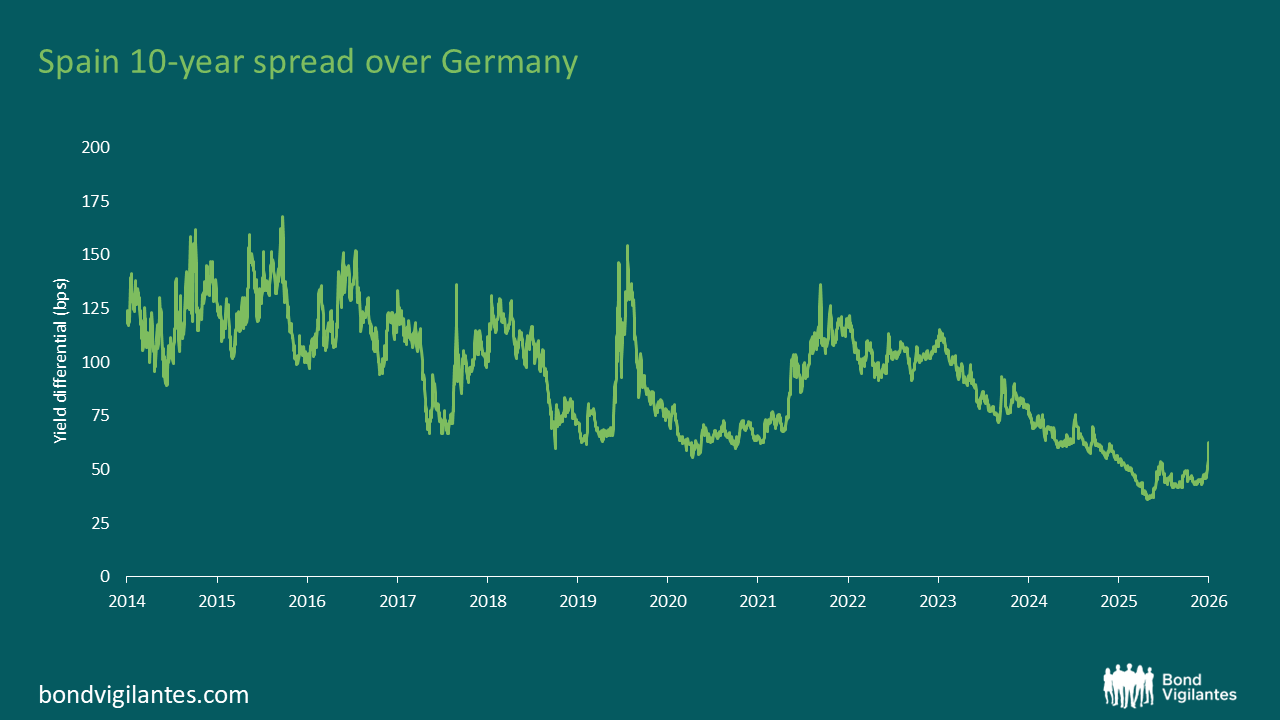
Fonte: Bloomberg, ottobre 2026
La Spagna offre, agli investitori che mettono in discussione la “polizza assicurativa collettiva” dell’Eurozona, un posizionamento potenzialmente poco costoso, con un downside relativamente limitato. Non dimentichiamo che la Spagna presenta comunque un rapporto debito/PIL del 100% ed è governata da un esecutivo di minoranza che ha da poco indetto elezioni anticipate. Un’asimmetria interessante, alla luce dei rischi crescenti.
A 150 punti base, la Francia può sembrare conveniente rispetto alla Francia di ieri. Gli investitori dovrebbero però essere estremamente cauti nel dare per scontato un ritorno alle condizioni del passato
Il valore degli investimenti è destinato ad oscillare. Questo determina il movimento al rialzo o al ribasso dei prezzi e la possibilità che non si riesca a recuperare l'ammontare inizialmente investito. Le performance passate non sono indicative dei risultati futuri.