

I bond hanno ritrovato il loro mojo
Secondo l’Oxford Dictionary, un bond, nella sua accezione finanziaria di obbligazione, è un documento emesso da un governo, un’autorità locale o una società che promette di rimborsare nel lungo periodo il denaro preso in prestito, maggiorato degli interessi. Nell’accezione non finanziaria (legame), bond indica invece un forte sentimento di amicizia, amore oppure una condivisione di idee ed esperienze che unisce le persone.
Negli ultimi anni, la maggior parte degli investitori concorderà sul fatto che i bond non abbiano offerto un livello di interessi particolarmente interessante. Per inciso, neppure io provo un sentimento particolarmente forte di amicizia o amore nei confronti dei miei recenti investimenti obbligazionari: anch’io ho comprato il famigerato titolo di Stato britannico con scadenza 2061.
Tuttavia, dopo il recente sell-off che ha interessato i rendimenti, soprattutto nell’ultimo mese circa, i bond hanno finalmente ritrovato il loro mojo?
L’importanza del rendimento
Provo quasi un certo disagio nello scrivere qualcosa di così elementare per un pubblico che di bond se ne intende, ma lo dico comunque: il rendimento iniziale di un’obbligazione determina in larga misura i rendimenti futuri.
Chiarito questo punto, veniamo ai numeri.
Il 2022 è stato un anno difficile per la maggior parte degli investitori obbligazionari, per ragioni ampiamente documentate. L’inizio dell’anno coincise all’incirca con il momento in cui il sell-off dei rendimenti iniziò a intensificarsi, e quindi partiremo da lì.
Il rendimento iniziale del Treasury USA decennale era dell’1,51%. Veniamo al 30 settembre 2026: i rendimenti hanno chiuso al 5,29%, con una variazione complessiva di 3,78 punti percentuali in un periodo di 4 anni e ¾. Chi avesse detenuto Treasury decennali in quel periodo avrebbe registrato un rendimento del -13%, equivalente al -2,9% annuo. Per completezza, tutta l’analisi ipotizza una scadenza costante a dieci anni.
Consideriamo ora cosa accadrebbe se i mercati obbligazionari subissero un sell-off analogo nei prossimi 4 anni e ¾. Partendo dal 5,29%, seguiamo lo stesso percorso appena osservato, che ci porterebbe a un rendimento del 9,06% il 30 giugno 2031. Per un momento, ai fini dell’esercizio, non consideriamo assurda l’ipotesi di rendimenti a quei livelli. Detenere Treasury decennali in quel periodo produrrebbe un rendimento del 9,3%, equivalente all’1,9% annuo.
Stesso sell-off dei rendimenti, stesso periodo, ma una differenza dei rendimenti complessivi del 22,3%. Semplificando, il 22,3% diviso per 4,75 anni equivale a una differenza del 4,69% annuo. È la differenza del 3,78% nel rendimento iniziale, a cui si aggiunge un po’ di convessità: a rendimenti più elevati, infatti, la duration di un’obbligazione è inferiore e quindi lo stesso aumento dei rendimenti provoca un danno minore al prezzo.
Ed eccoci di nuovo a quel leggero disagio. Tutto questo per dire una cosa: il reddito pesa. E parecchio.
E ora, cosa potrebbe succedere?
Separiamo le incognite da ciò che invece sappiamo.
Non sappiamo se, o quando, una soluzione alle questioni geopolitiche attenuerà le pressioni inflazionistiche dal lato dell’offerta; in che misura gli ingenti investimenti in conto capitale degli hyperscaler, e più in generale l’espansione dell’AI, incideranno sull’economia; né se una maggiore prudenza fiscale offrirà un po’ di sollievo agli investitori obbligazionari.
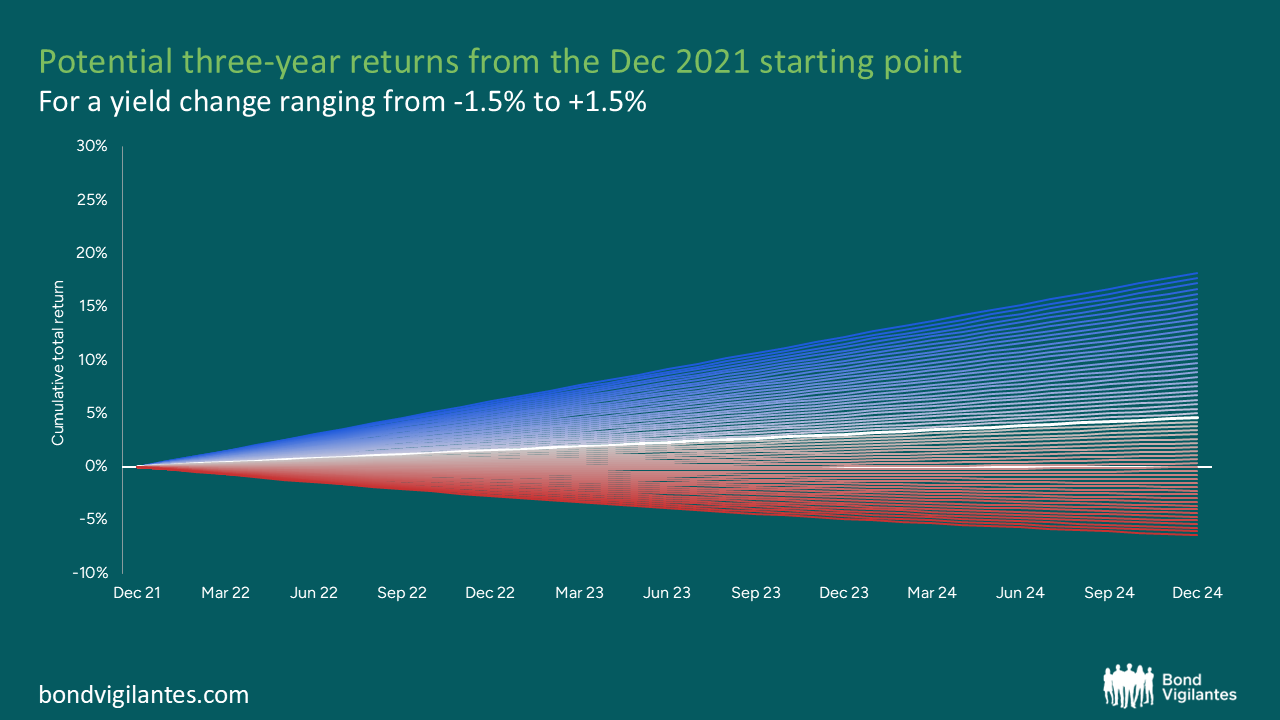
Ma sappiamo, ormai a nostre spese, che il ventaglio dei potenziali rendimenti su tre anni di un titolo di Stato decennale, partendo da un rendimento dell’1,51% al 31 dicembre 2021, lasciava ampio spazio alle delusioni. E le delusioni non sono mancate: l’aumento dei rendimenti di 3,06 punti percentuali nell’arco di tre anni si è tradotto in un rendimento del -14,6% nel periodo. Considerando una gamma più ristretta di variazioni dei rendimenti, i potenziali risultati sono illustrati di seguito.
Un’altra cosa che sappiamo è che il rendimento iniziale delle obbligazioni si trova ai massimi degli ultimi decenni.
E l’ultima cosa che sappiamo è, scusate se lo ripeto un’ultima volta, che il rendimento iniziale di un’obbligazione determina in larga misura i rendimenti futuri e che il reddito pesa. E parecchio. Le evidenze parlano chiaro anche in termini di potenziale per ottenere rendimenti interessanti partendo dai livelli attuali.
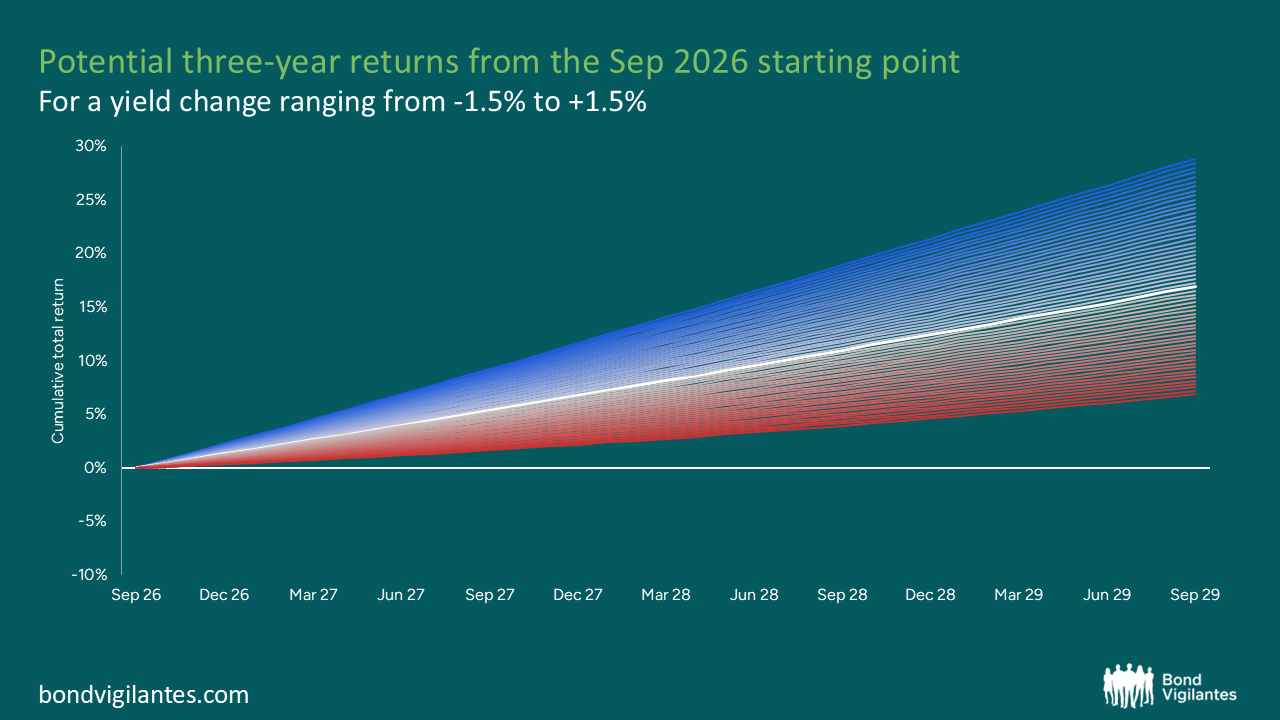
Qualunque sia la view che ciascuno ha sul mondo, credo che si possa essere tutti d’accordo su una cosa: a questi livelli, i bond hanno ritrovato il loro mojo.
Il valore degli investimenti è destinato ad oscillare. Questo determina il movimento al rialzo o al ribasso dei prezzi e la possibilità che non si riesca a recuperare l'ammontare inizialmente investito. Le performance passate non sono indicative dei risultati futuri.