

Grafici di Halloween: immagini forti dai mercati
Per arricchire la collezione di cose spaventose che stanno accadendo nel mondo in questo momento, eccoci con la nostra rassegna annuale di grafici da brivido. Dai consumi e dal prezzo del diesel al mercato immobiliare, passando per gli spread creditizi, il boom della spesa in conto capitale e il recente repricing della Francia, speriamo siate d’accordo sul fatto che alcuni di questi meritino di essere tenuti d’occhio. Lettura consigliata a un pubblico non facilmente impressionabile.
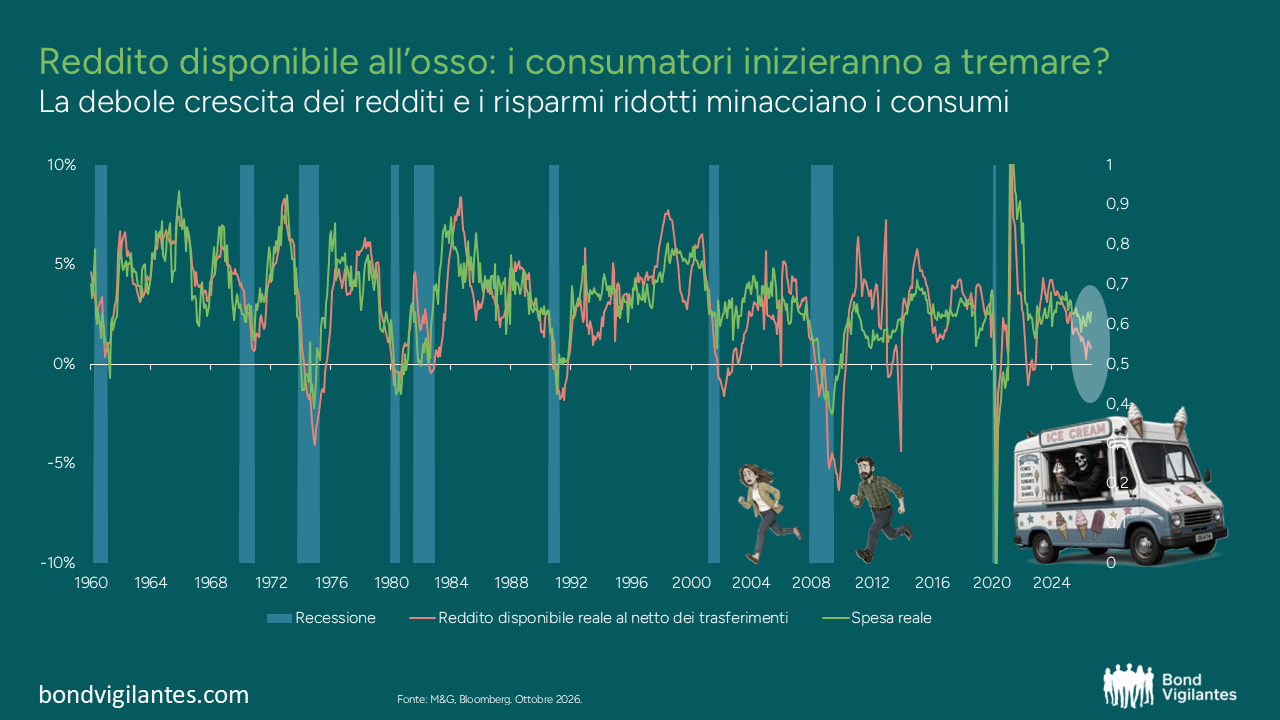
Tra reddito e spesa si è aperto un divario: i consumi sono sempre più sostenuti dai risparmi, anziché dalla crescita dei redditi. Nell’ultima rilevazione, la spesa reale è aumentata del 2,6% su base annua, mentre il reddito pro capite reale al netto dei trasferimenti è cresciuto soltanto dello 0,8%. Dalla metà del 2024, la spesa ha superato il reddito in ogni singolo mese e quel divario, in qualche modo, va finanziato… sempre più tramite risparmi. Nonostante ciò, i risparmi non sono infiniti: più a lungo la crescita dei redditi resterà inferiore a quella della spesa, minore sarà la protezione disponibile quando inizieranno a emergere gli scheletri nell’armadio. Il reddito al netto dei trasferimenti non è ancora diventato negativo, ma in passato, quando è successo, ci si trovava spesso in recessione o nelle sue immediate vicinanze. Non sarà necessariamente la prova di qualcosa, ma non è certo una conclusione rassicurante.
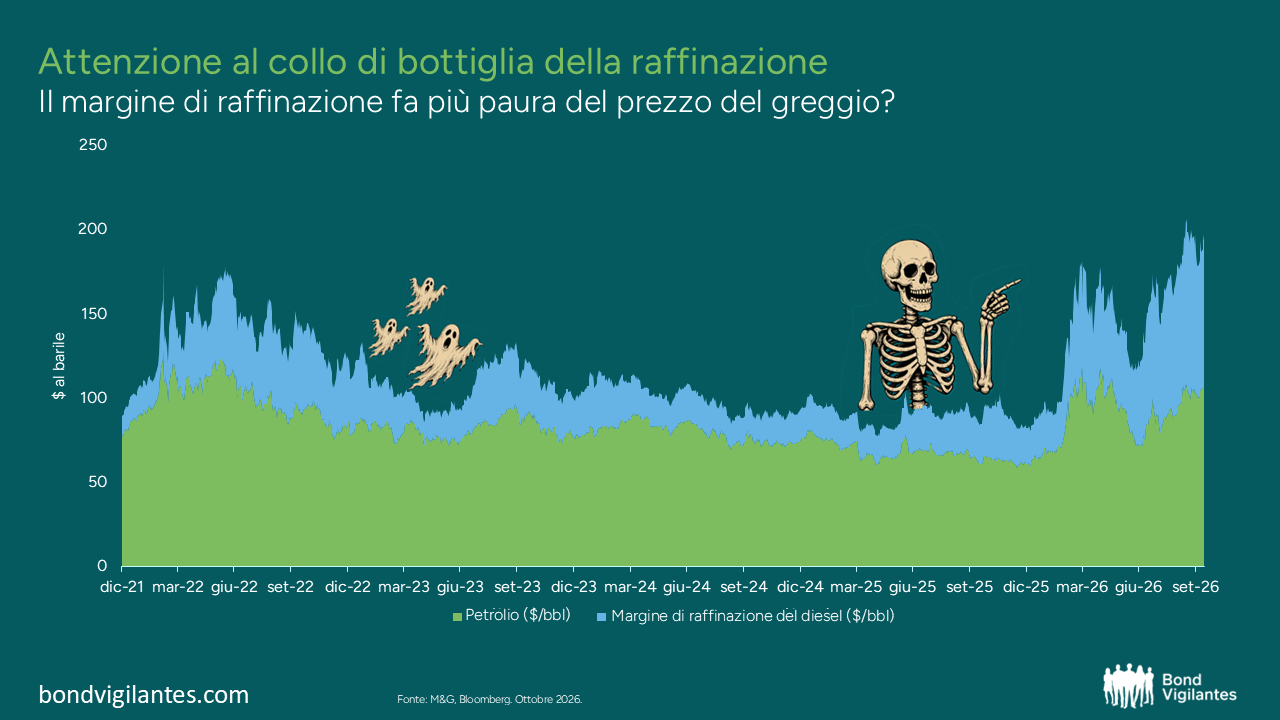
Questo grafico scompone il prezzo di un barile di diesel statunitense in due parti: il greggio utilizzato come materia prima e quanto le raffinerie chiedono per trasformarlo in diesel. Insieme determinano il prezzo alla pompa, prima di imposte e distribuzione. Per gran parte dell’anno, i timori sull’offerta di petrolio sono stati in cima ai pensieri degli investitori. Tuttavia, nel valutare le possibili soluzioni alle tensioni attuali, il collo di bottiglia nella capacità di raffinazione potrebbe destare preoccupazioni ancora maggiori. Quest’anno il margine di raffinazione è aumentato di circa quattro volte e si colloca ben oltre i livelli osservati quando la Russia invase per la prima volta l’Ucraina. Il costo si è fatto sentire sui consumatori, con i prezzi alla pompa oltre i 6 dollari al gallone, una soglia che comporta difficoltà sia economiche sia politiche. Il diesel muove le merci e alimenta aziende agricole e macchinari: per l’inflazione potrebbe quindi contare più di quanto suggerisca il solo prezzo del petrolio. Anche se una risoluzione dei conflitti globali portasse con sé un calo del greggio, un costo di raffinazione persistentemente più elevato potrebbe trasformarsi in un problema più radicato per l’inflazione e per l’economia nel suo complesso?
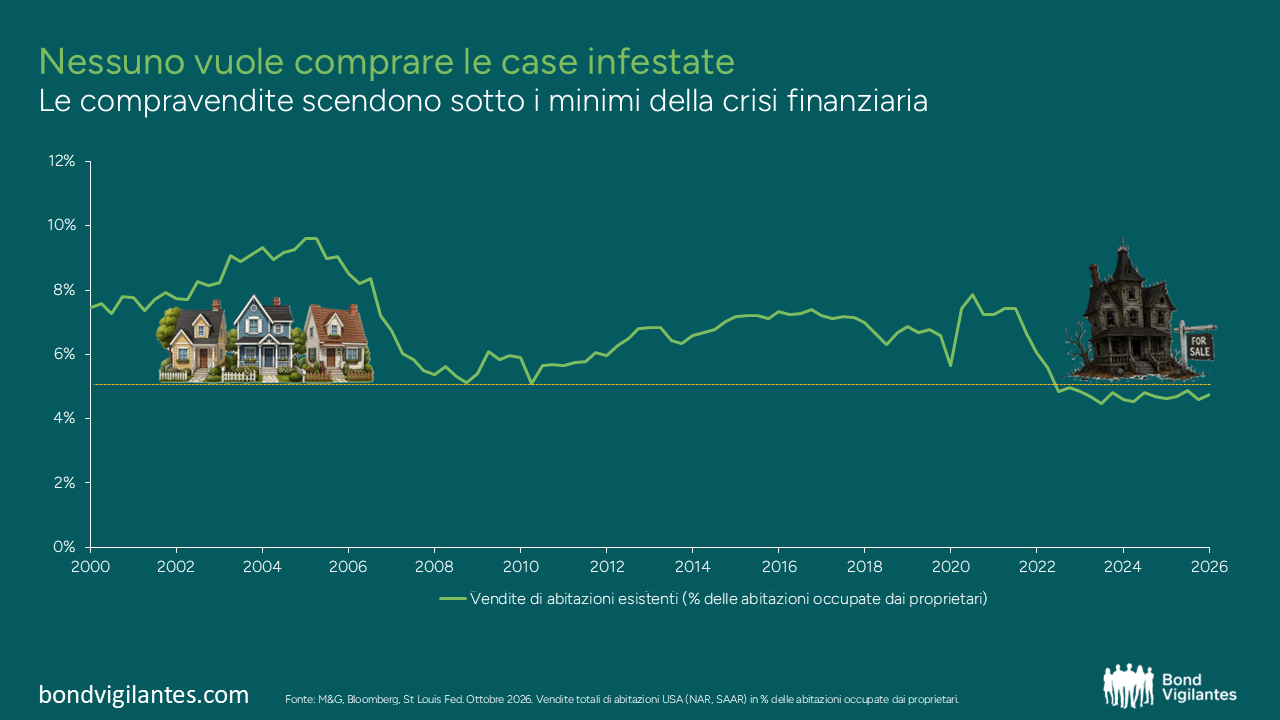
Il mercato immobiliare statunitense è diventato una sorta di città fantasma. Le vendite di abitazioni esistenti, in percentuale delle case occupate dai rispettivi proprietari, si attestano al 4,75%: sotto il minimo post-crisi del 5,1% registrato nel 2010 e circa la metà del 9,6% raggiunto nel 2005. È una storia di scarsa propensione a traslocare, perché la maggior parte dei proprietari con mutui attivi paga tassi ben inferiori a quelli attuali. Cambiare casa significherebbe accendere un mutuo a un tasso molto più alto, frenando di fatto le compravendite su tutta la linea. Il mercato immobiliare sembra essersi impantanato, e questo si fa sentire sulla spesa per qualsiasi cosa, dalle parcelle degli avvocati ai divani. Roba da brividi per chi opera nel settore o è ottimista riguardo a una crescita economica generalizzata.
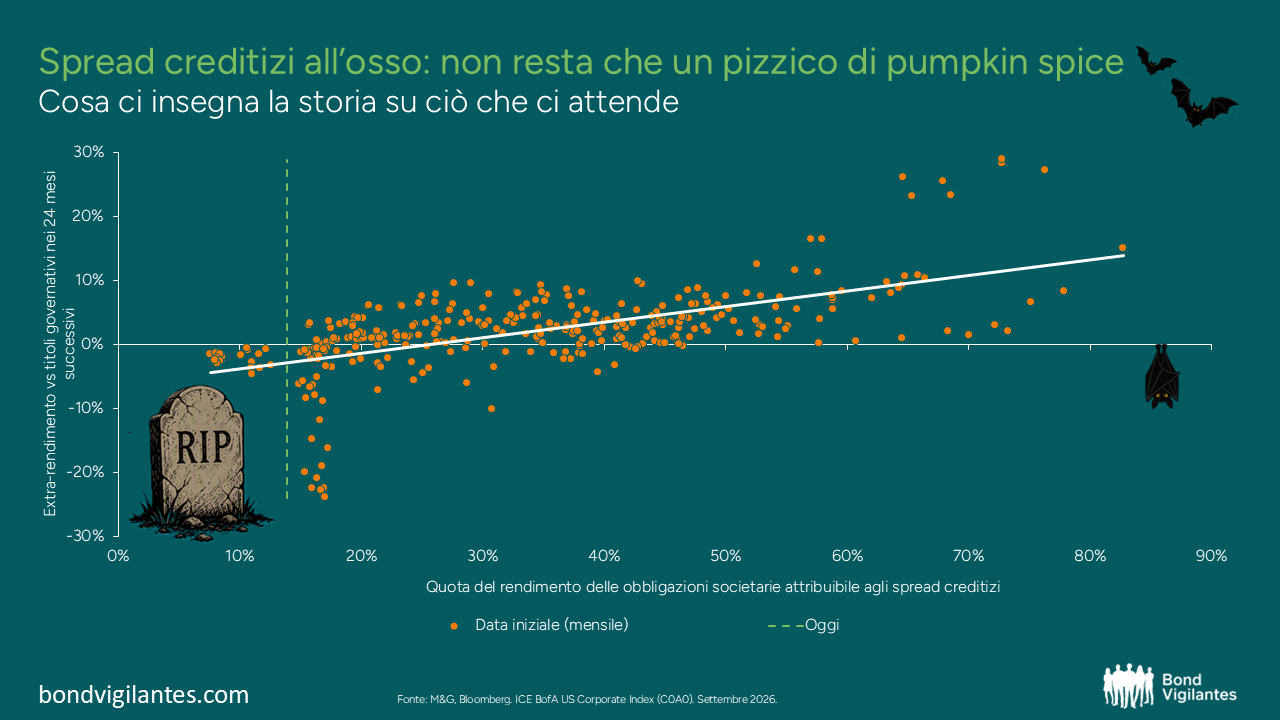
La frase che segue non è tra le mie osservazioni più rivoluzionarie: gli spread creditizi sono piuttosto compressi. Le ragioni sono state ampiamente discusse, ma è interessante osservare l’extra-rendimento realizzato dal credito rispetto ai titoli governativi in un’analoga fase storica, quando lo spread contribuiva in misura così limitata al rendimento complessivo delle obbligazioni societarie. Nell’indice investment grade statunitense, oggi lo spread creditizio rappresenta circa il 14% del rendimento, la quota più bassa dal 1998. Storicamente, punti di partenza simili sono stati seguiti da extra-rendimenti deboli. Questa volta non andrà necessariamente allo stesso modo, ma non è rimasto che un pizzico di pumpkin spice…
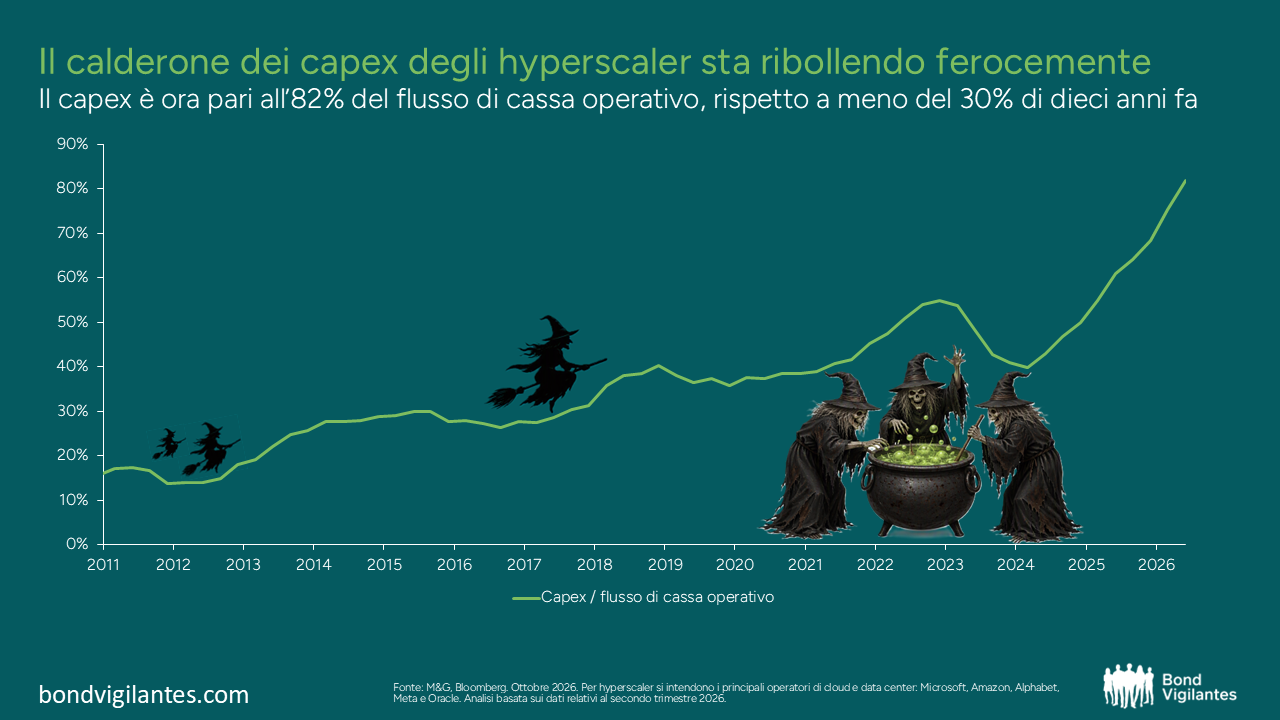
Gli hyperscaler, termine con cui qui intendiamo le società che costruiscono e gestiscono materialmente i data center (Microsoft, Amazon, Alphabet, Meta e Oracle), destinano ormai alla spesa in conto capitale (capex) l’82% del flusso di cassa operativo complessivo, sulla base dei dati di fine secondo trimestre. Dieci anni fa la quota era del 27% e, ancora all’inizio del 2024, “appena” del 40%. Secondo le indicazioni fornite dalle società, con il proseguire del boom del capex, questa spesa dovrebbe continuare ad aumentare anche il prossimo anno. Si tratta di alcuni dei bilanci più solidi al mondo, ma una volta aggiunti buyback e dividendi al capex, non rimane molto flusso di cassa disponibile. È quindi probabile che una quota crescente di questa spesa venga finanziata sul mercato obbligazionario, dove quest’anno si sono già viste operazioni di dimensioni molto rilevanti (senza contare i leasing e i veicoli di private credit che consentono di mantenere parte di questa spesa completamente fuori bilancio). Il calderone si scalda e il mercato obbligazionario sembra destinato a svolgere un ruolo sempre più importante per mantenerlo in ebollizione…
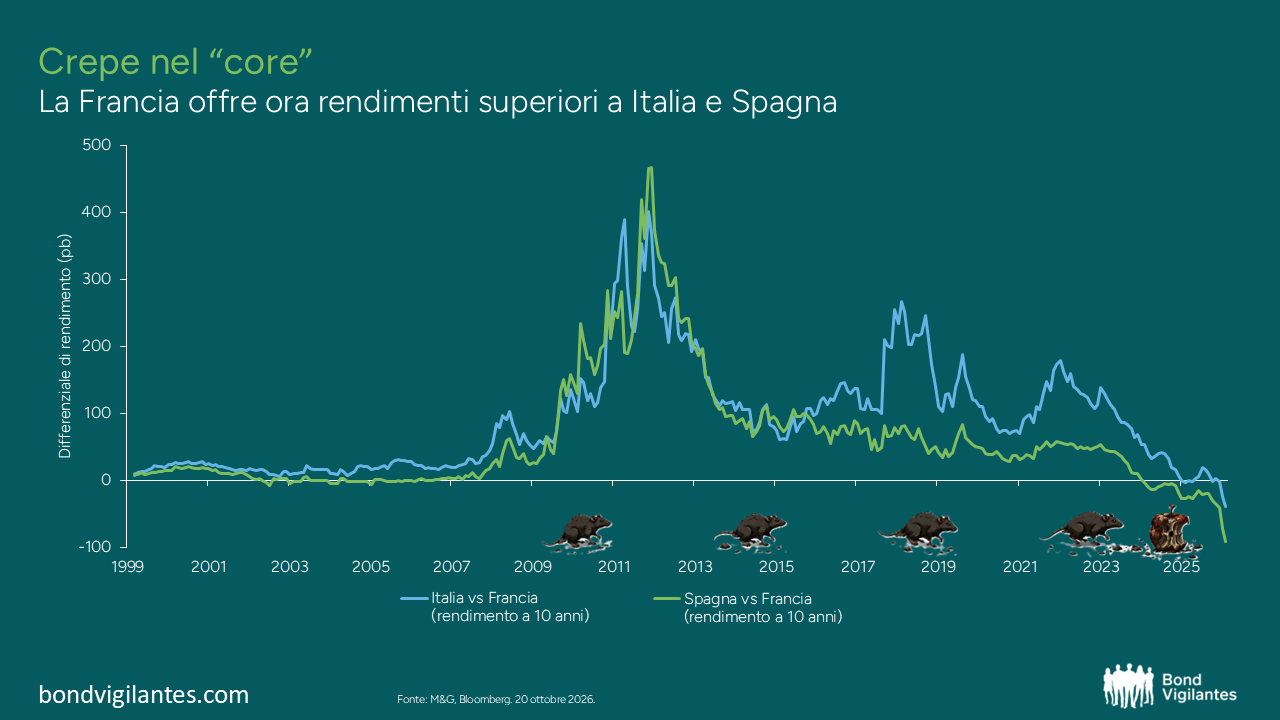
Per gran parte degli ultimi 25 anni, la Francia ha fatto parte del “core” dell’area euro, con valutazioni comprese tra la Germania e i Paesi periferici. Dopo i recenti sviluppi politici e i timori per l’indebitamento pubblico, il rendimento del decennale francese supera ora quello italiano ed è decisamente maggiore di quello spagnolo. Tre anni fa l’Italia offriva 138 punti base in più della Francia e, al culmine della crisi del debito sovrano, la Spagna arrivò a offrire quasi 470 punti base in più. In parte ciò riflette i progressi compiuti da Italia e Spagna sul fronte dei conti pubblici; in parte, le difficoltà della politica francese nel fare altrettanto. Ancora a marzo il rendimento italiano era tornato sopra quello francese, quindi il sorpasso non è stato del tutto a senso unico; il movimento di settembre, però, è stato particolarmente ampio.
Eccoci dunque: consumi sempre più sorretti dai risparmi, inflazione a rischio di essere alimentata dalla raffinazione anziché dall’estrazione, mercato immobiliare impantanato, spread creditizi con poco altro da offrire, proprio mentre un boom del capex è destinato a fare sempre più affidamento sul mercato obbligazionario e un “core” dell’area euro che, mese dopo mese, sembra sempre meno “core”.
Buon Halloween a tutti.
Il valore degli investimenti è destinato ad oscillare. Questo determina il movimento al rialzo o al ribasso dei prezzi e la possibilità che non si riesca a recuperare l'ammontare inizialmente investito. Le performance passate non sono indicative dei risultati futuri.