

¿Hemos aprendido realmente las lecciones de la CFG?
Hace precisamente 20 años asistí a una presentación en la que un banco de inversión describía su última gran idea. En 2006, la obligación de deuda de proporción constante (CPDO, por sus siglas inglesas) era aclamada como una innovación financiera que parecía ofrecer algo por nada: un instrumento de calificación AAA que pagaba una prima significativa sobre el efectivo.
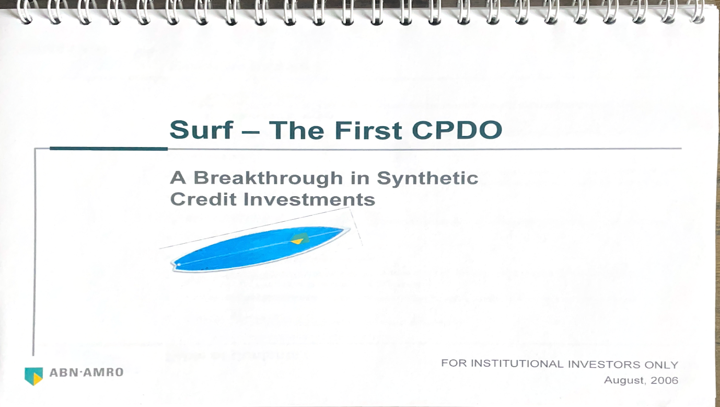
Era una estructura cuyo apalancamiento aumentaba a medida que los mercados de crédito se deterioraban, y los inversores la adoptaron porque el futuro se les antojaba visible. Los diferenciales de crédito llevaban años siendo estables, abundaba la liquidez, y modelos sofisticados sugerían que los movimientos extremos del mercado eran tan improbables como para considerarse casi imposibles.
¿Les suena de algo esta historia?
Hoy en día, los mercados presentan muchos de esos mismos elementos. La liquidez sigue siendo abundante, los diferenciales de crédito son estrechos, las rentabilidades esperadas son limitadas, el apalancamiento aumenta, y una nueva generación de innovaciones financieras atraen capital. Con los inversores buscando rentabilidad en un entorno de intereses relativamente atractivos, la tentación es la misma que hace veinte años: asumir que la experiencia reciente constituye una guía fiable para el futuro.
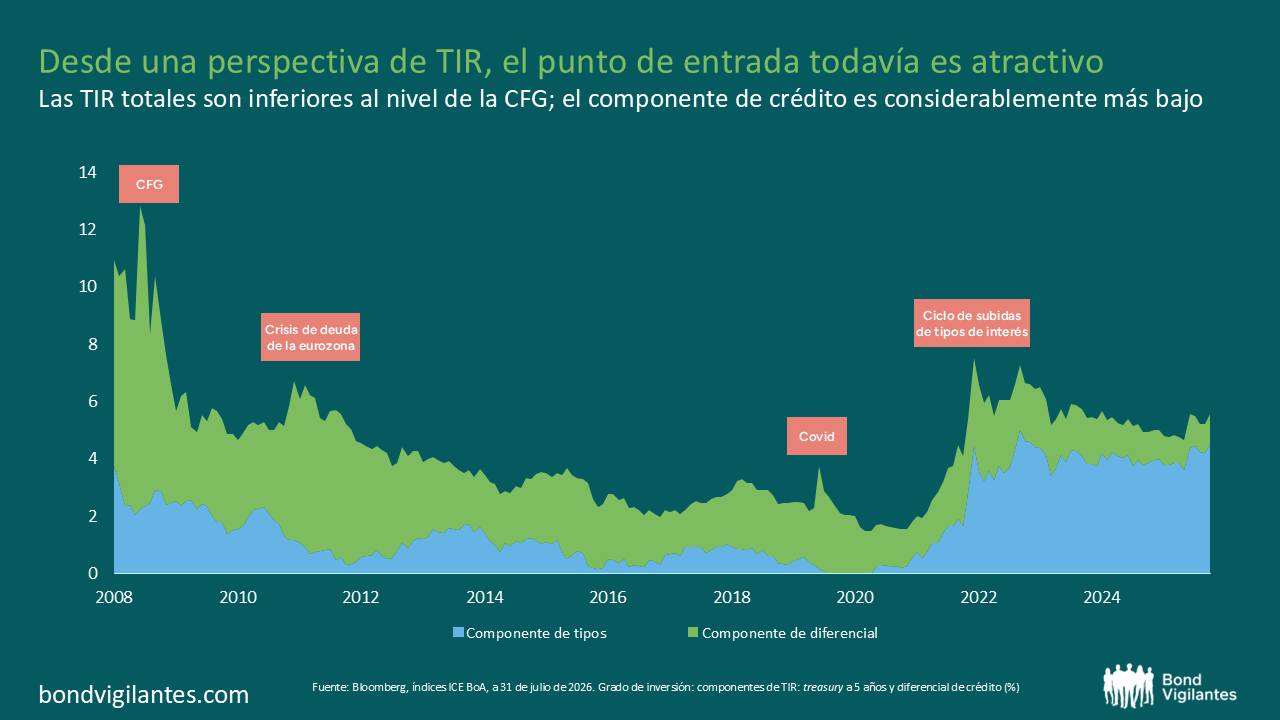
Fuente: Bloomberg, índices ICE BoA, a 31 de julio de 2026. Grado de inversión: componentes de TIR: treasury a 5 años y diferencial de crédito (%)
Este mismo planteamiento es el que propició el episodio de las CPDO. El problema no fue que los inversores ignoraron el riesgo, sino que años de condiciones benignas estrecharon el abanico de riesgos considerados como plausibles. Este estrechamiento acabó por integrarse en los propios modelos, que asignaron probabilidades ínfimas a un escenario de ensanchamiento pronunciado de los diferenciales: no porque fuera imposible, sino porque se consideraba demasiado improbable como para ser relevante. Cuando los diferenciales acabaron ensanchándose, la realidad expuso la diferencia entre un riesgo improbable y un riesgo cuya consideración resulta meramente inconveniente. Un producto cuyo éxito dependía de diferenciales estables se juzgó en base a suposiciones que básicamente descartaban la posibilidad de un ensanchamiento significativo de los diferenciales. Estas estructuras sufrieron fallas catastróficas y ocasionaron pérdidas significativas a los inversores. Una de ellas, concentrada en el sector financiero, se lanzó en marzo de 2007 con una calificación inicial de AAA e incumplió en noviembre de ese mismo año.
La lección más importante quizá sea la manera en que los inversores formularon la pregunta: en lugar de preguntarse «¿Cuál es la rentabilidad probable de esta inversión, y remunera suficientemente los riesgos que conlleva?», muchos le dieron la vuelta: «Esta inversión no rinde lo suficiente; ¿Cómo puedo elevar su rentabilidad hasta un nivel aceptable?». Esta distinción es esencial. Las rentabilidades son visibles y atractivas, mientras que los riesgos suelen ser ocultos, no lineales y aparentes solamente en circunstancias adversas.
Tal como afirmó uno de mis colegas blogueros en 2025, los inversores pueden reconocer correctamente el riesgo (es decir, no cometer un error cognitivo) y aun así sufrir pérdidas al actuar en base a esa perspectiva. Esto contribuye a que los mercados caros lo sigan siendo durante más tiempo de lo que deberían, y en última instancia sufran una corrección con volatilidad extrema porque, llegados a ese punto, todo el mundo se atreve de repente a gritar que el emperador va desnudo.
Hemos visto este patrón en repetidas ocasiones. La abundancia de liquidez y la búsqueda de renta llevaron a los inversores en deuda high yield a abandonar las cláusulas de protección diseñadas para proteger al bonista, tras lo cual una serie de ciclos de incumplimiento recordaron a todo el mundo por qué existían dichas disposiciones. Una y otra vez hemos sido testigos de cómo el entusiasmo en torno a una estrategia de inversión se convierte en dependencia de ella. Las operaciones de carry en el yen son un buen ejemplo: una estrategia elogiada durante años hasta que el apalancamiento y el posicionamiento masivo convirtieron un riesgo aparentemente manejable en una violenta liquidación. Hoy en día asistimos al auge continuado de los ETF apalancados, de los ETF sobre acciones individuales y de los ETF apalancados sobre acciones individuales. Estructuras diferentes, pero con el mismo instinto: utilizar innovación y apalancamiento para generar rentabilidad en un entorno en que los activos subyacentes ofrecen cada vez menos.
Suele afirmarse que el sistema financiero es más sólido que en 2008, y esto es sin duda cierto. Al fin y al cabo, los bancos están mejor capitalizados, los balances gozan de mayor salud, y muchas de las vulnerabilidades que definieron la CFG se han reducido. Sin embargo, los inversores suelen concentrarse en el mecanismo de transmisión que se han fijado e ignorar el resto.
En última instancia, el riesgo se transmite a través de los propietarios de dicho riesgo. Si una inversión apalancada pierde valor y debe procurarse más garantía colateral, los inversores rara vez venden el activo que ya se ha desplomado: venden lo que pueden vender, con los que los activos que todavía no han caído se convierten en fuentes de liquidez. Los problemas no se propagan porque los valores estén directamente vinculados unos a otros, sino porque lo están los inversores.
La experiencia de las CPDO nos recuerda que los mercados suelen ser más vulnerables cuando la confianza está en su punto álgido. Cuando abunda la liquidez, los diferenciales son estrechos y la innovación es alta, el riesgo puede parecer más pequeño de lo que es realmente. Quizá debamos pasar menos tiempo preguntando qué podría provocar un ensanchamiento de los diferenciales de crédito, y más aceptando que pueden ensancharse. A la luz de las valoraciones históricamente elevadas actualmente, ¿vale la pena apostar contra ese riesgo?
El ex primer ministro británico Gordon Brown afirmó en cierta ocasión haber puesto fin al ciclo económico, pero los acontecimientos demostraron lo contrario. ¿Confían de igual manera los inversores de hoy en día que el ciclo de crédito por fin ha sido derrotado?
El valor de las inversiones fluctuará, por lo que el precio de los fondos puede subir o bajar, y es posible que no recupere la inversión inicial. Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.