

Los bonos han recuperado su chispa
En su sentido financiero, el Diccionario Oxford define el término «bond» (bono) como un documento en virtud del cual su emisor (un gobierno, autoridad local o empresa) promete devolver con intereses una suma de dinero prestada al cabo de un plazo de tiempo prolongado. En su sentido no financiero, el vocablo inglés significa asimismo «vínculo», un fuerte sentimiento de amistad, de amor, o de ideas y experiencias compartidas que une a las personas.
En la historia reciente, los inversores coincidirán en que los bonos no han captado precisamente su atención. Por lo demás, yo tampoco siento una sensación especialmente intensa de amistad o de amor por mis recientes inversiones en renta fija: también compré el infame bono soberano británico con vencimiento en 2061.
No obstante, a la luz de la reciente subida de los intereses de la deuda, sobre todo en el último mes, ¿cabe afirmar que la deuda ha recuperado su energía?
La importancia de los intereses
Me siento incómodo escribiendo algo tan elemental en un artículo dirigido a un público experto en renta fija, pero aquí va: el interés (o TIR) de partida de un bono determina en su mayor parte la rentabilidad futura del inversor.
Pasemos ahora a examinar si las cifras lo confirman. 2022 fue un año difícil para la mayoría de los inversores en deuda, por motivos bien conocidos. El año comenzó justo cuando la subida de las rentabilidades al vencimiento (TIR) comenzaba a intensificarse, así que comenzaremos por aquí.
La TIR de partida del bono del Tesoro de EE. UU. a 10 años era del 1,51 %. Si nos trasladamos rápidamente al 30 de septiembre de 2026, la TIR cerró en el 5,29 %, lo cual representa un cambio de 3,78 puntos porcentuales en cuatro años y tres trimestres. Si un inversor hubiera tenido en cartera ese treasury durante este periodo, habría experimentado una rentabilidad del -13 %, equivalente a un -2,9 % anual. En aras de la exhaustividad, este análisis asume un vencimiento constante de 10 años.
Consideremos ahora un escenario en que los mercados de deuda experimentan un retroceso similar en los 4 años y 3 semestres venideros. Partiendo de un interés del 5,29 %, y siguiendo el rumbo reciente, ello nos llevaría a una TIR del 9,06 % a 30 de junio de 2031. A efectos de completar este ejercicio, dejemos por un instante de lado el disparate de que las TIR alcancen estos niveles: mantener en cartera treasuries a 10 años durante ese periodo nos aportaría una ganancia del 9,3 %, equivalente a un 1,9 % anual: la misma subida de TIR durante el mismo periodo, pero una diferencia de rentabilidad del 22,3 puntos porcentuales. De manera simplista, un 22,3 % dividido por 4,75 años representa una diferencia del 4,69 % anual. Eso representa la diferencia de TIR de partida de 3,78 puntos porcentuales más cierta convexidad para salvar la brecha: en niveles de TIR más altos, la duración de un bono es más baja, con lo que la misma subida de TIR afecta en menor medida a su precio.
Volviendo a esa sensación de incomodidad, todo esto viene a decir que la renta es sumamente importante.
¿Qué podemos esperar a partir de ahora?
Separemos lo que sabemos de lo que no sabemos.
No sabemos si, o cuando, una resolución de las tensiones geopolíticas aliviará las presiones inflacionarias procedentes del suministro, hasta qué medida el enorme gasto en bienes de equipo de los grandes hiperescaladores (y la expansión de la IA en su conjunto) afectará a la economía, o si una mayor dosis de prudencia fiscal brindará cierto respiro a los inversores en deuda.
No obstante, sí sabemos (por experiencia propia) que el rango de rentabilidades potenciales en un periodo de tres años en un bono soberano a 10 años con un interés inicial del 1,51 % a 31 de diciembre de 2021 dejó mucho margen para la decepción, y así fue: la subida de la TIR de 3,06 puntos porcentuales en los tres años siguientes aportó a los inversores una rentabilidad del -14,6 % a fin de dicho periodo. A continuación figuran las rentabilidades potenciales en base a un rango más estrecho de cambios en el interés de un bono.
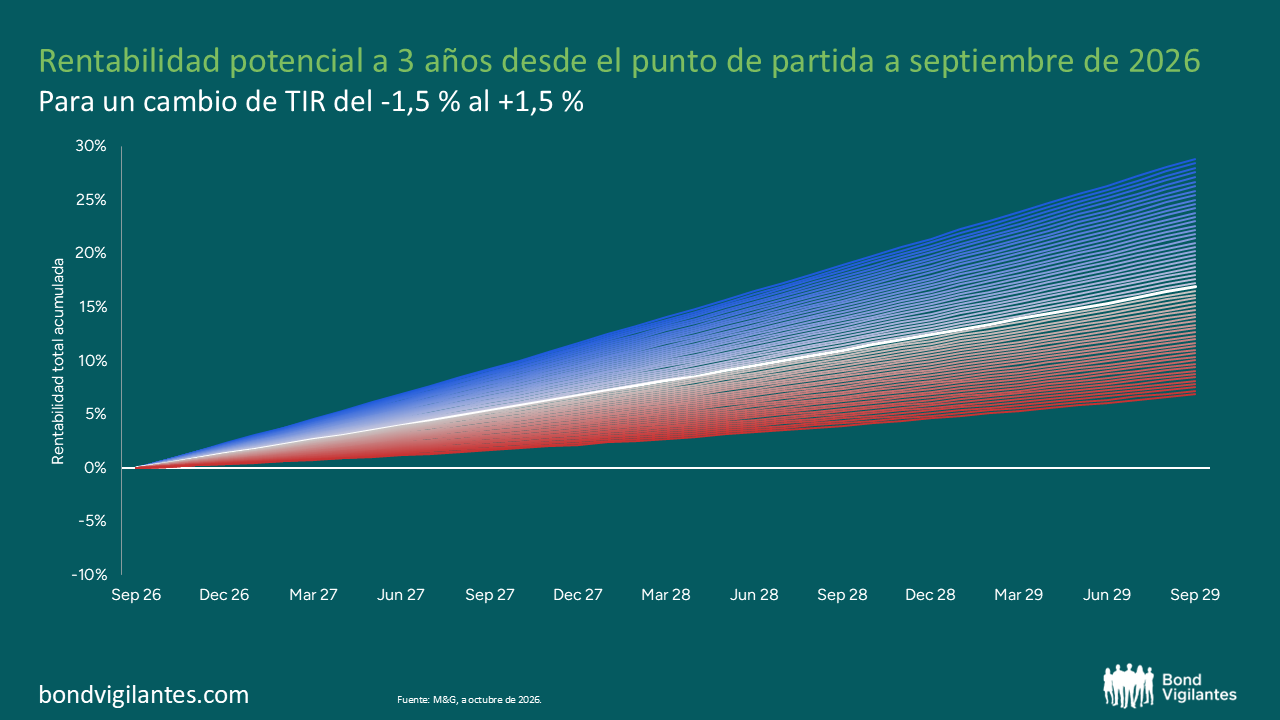
Lo que también sabemos es que la TIR de partida de la deuda se halla en máximos multidécada.
Y lo último que sabemos (les ruego me disculpen una vez más) es que el interés de partida de un bono determina en su mayor parte la rentabilidad futura del inversor, y que la renta es muy importante. Los datos indican claramente el potencial de rentabilidades atractivas en adelante.
Sea cual sea nuestra visión del mundo, creo que estaremos todos de acuerdo en que, a estos niveles, la renta fija ha recuperado su chispa.
El valor de las inversiones fluctuará, por lo que el precio de los fondos puede subir o bajar, y es posible que no recupere la inversión inicial. Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.