

La deuda francesa: imposible de levantar, incluso con ayuda
Con un interés 150 puntos básicos (pb) por encima de los Bunds alemanes, los bonos soberanos franceses a 10 años parecen tentadores: este diferencial es excepcionalmente ancho en términos históricos. Para los inversores acostumbrados a tratar a Francia como un emisor soberano europeo core, el instinto es comprar aprovechando esta anomalía y esperar a que vuelva la normalidad.
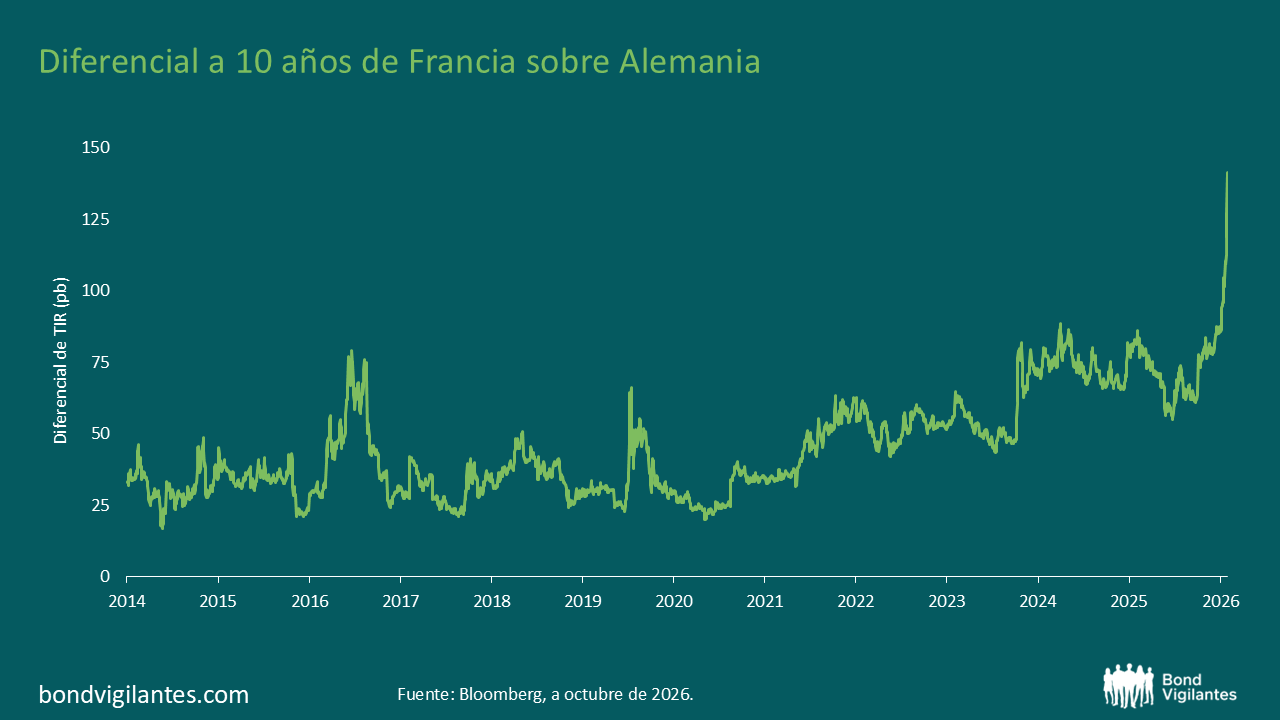
Source: Bloomberg, as at October 2026
No obstante, este impulso podría estar basado en un pasado que ya no puede servirnos de guía. Un diferencial de interés puede ser históricamente ancho y aun así no remunerar adecuadamente el riesgo que conlleva el bono.
Hace un par de años, sostuve que las presiones fiscales y la fragmentación política en Francia ponían en peligro no solo la solvencia del país, sino también la cohesión de la propia eurozona. Más recientemente puse en duda otra suposición que apuntala las valoraciones de la deuda soberana europea: la noción de que Alemania siempre tendría suficiente fortaleza económica y capacidad fiscal para respaldar al resto. Ahora, la confluencia de estos dos factores tiene implicaciones preocupantes.
Los inversores deberían considerar un punto de referencia distinto: el diferencial histórico de Italia sobre Alemania. Los diferenciales de los bonos italianos superaron los 500 pb durante la crisis de deuda soberana. Esto no constituye un pronóstico para Francia, pero sí demuestra lo mucho que pueden moverse los diferenciales cuando los mercados pierden la confianza en la sostenibilidad fiscal y la credibilidad del respaldo europeo. El propio historial de cotización de la deuda francesa tal vez no capture plenamente los riesgos a los que podría enfrentarse en un entorno de mercado diferente.

Source: Bloomberg, as at October 2026
El principal problema es el riesgo moral. Brindar respaldo incondicional a Francia debilitaría su incentivo para reparar sus finanzas públicas e invitaría a otros gobiernos a esperar un tratamiento similar. Sin embargo, no brindar ayuda conlleva el riesgo de permitir que el mayor coste de financiación deteriore la posición fiscal del país y transmita tensión a toda la unión monetaria.
Las herramientas del BCE no eliminan este dilema. Su Instrumento para la Protección de la Transmisión (TPI) considera la sostenibilidad fiscal y el cumplimiento de los compromisos de política europea, con el objetivo de abordar presiones de mercado injustificadas y desordenadas. Un reajuste de precios provocado por el deterioro de los fundamentales justifica mucho menos una intervención.
En mi opinión, un respaldo duradero requeriría un esfuerzo coordinado de las autoridades francesas para restaurar la credibilidad fiscal. Las próximas elecciones presidenciales complican la cuestión: las instituciones europeas necesitan tener la certeza de que el gobierno que asume los compromisos podrá cumplirlos, y de que su sucesor los respetará. No existe requisito formal alguno para que el BCE espere hasta transcurridas las elecciones, pero sí podría ser necesario contar con claridad política para poder mantener unas condiciones significativas.
La posición cambiante de Alemania dificulta esto más si cabe: puede seguir siendo un refugio relativo dentro de Europa, al tiempo que disminuye su capacidad (o su voluntad) para respaldar a sus vecinos. La evolución superior de los Bunds durante una crisis no demostraría que la capacidad de rescate colectivo es ilimitada.
Una expresión interesante de este riesgo es tomar posiciones cortas en deuda soberana española frente a Bunds de igual duración. Mi argumento es que el diferencial de España, que aún es relativamente estrecho, remunera de manera insuficiente el riesgo de un episodio de fragmentación generalizada. Un diferencial de partida más estrecho también significa un carry de diferencial menos negativo que tomar una posición corta en deuda francesa.

Source: Bloomberg, as at October 2026
Así, España ofrece un posicionamiento potencialmente barato a los inversores que ponen en duda la política de seguro colectivo de la eurozona, con un riesgo de caída relativamente limitado. No olvidemos que España tiene un ratio deuda/PIB del 100 % y está gobernada por un gobierno minoritario que acaba de convocar elecciones anticipadas. Esto representa una asimetría tentadora teniendo en cuenta los riesgos crecientes.
Con un diferencial de 150 pb, la Francia actual puede parecer barata frente a la de ayer, pero los inversores deberían tener mucho cuidado a la hora de asumir que el pasado va a volver.
El valor de las inversiones fluctuará, por lo que el precio de los fondos puede subir o bajar, y es posible que no recupere la inversión inicial. Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.