

El giro de Latam hacia la «derecha» significa que el ancla fiscal es muy fuerte
Al hablar de la derecha o la izquierda en Latinoamérica (Latam) es importante distinguir entre lo que sus gentes entienden por estos términos y su definición según los europeos. Esto se debe a que el debate entre derecha e izquierda en la región se asocia en gran medida al enfoque de la política fiscal, la seguridad y la corrupción de sus gobiernos, y no tanto a sus posturas en materia de inmigración, soberanía e integración regional, temas de discusión mucho más habituales en Europa. Con esto en mente, observamos que el reciente giro de Latam hacia la «derecha» (según se entiende allí) sugiere una sólida ancla fiscal en adelante, afianzando el impulso positivo de la renta fija en la región.
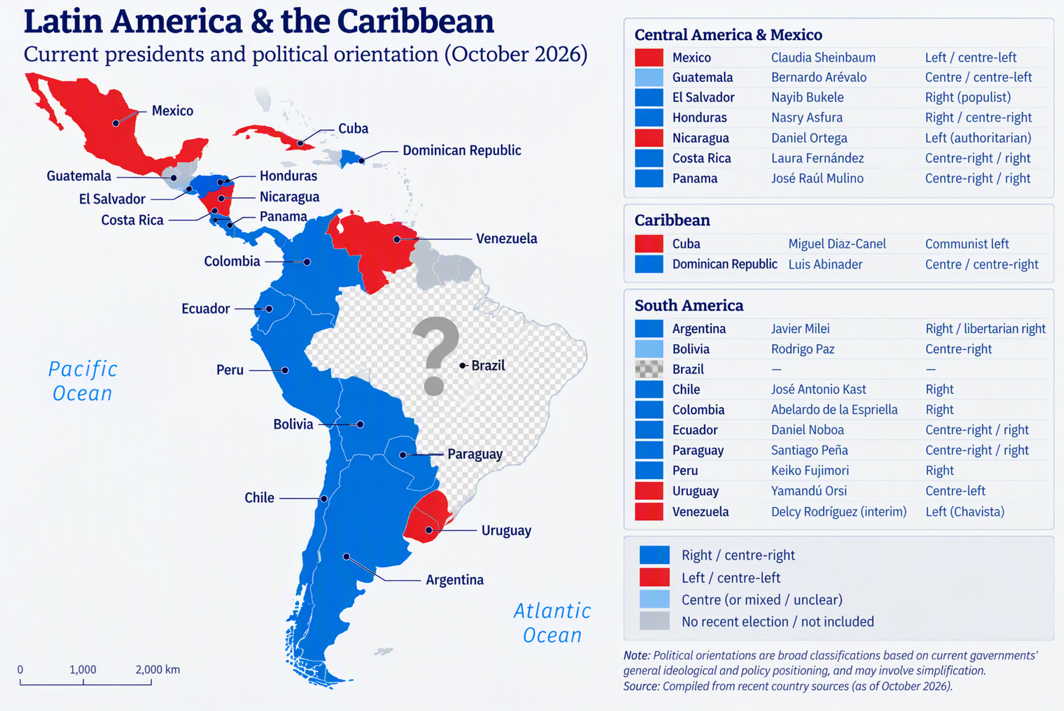
Una larga lista de países latinoamericanos están apostando por la consolidación fiscal, y la tendencia es sin duda notable. Entre 2022 y 2024 se celebraron nueve elecciones en Latam, en seis de las cuales ganaron partidos de derecha o de centroderecha. Aunque esta cifra ya es considerable, los datos de los últimos dos años son más llamativos si cabe: el 100 % de los comicios celebrados en 2025-2026 se han decidido, hasta la fecha, a favor de candidatos de derecha o centroderecha. La tabla siguiente muestra los resultados, en azul (derecha/centroderecha) y en rojo (izquierda/centroizquierda). En Brasil se celebrará la segunda vuelta de las elecciones el 25 de octubre. Pese a no tener visibilidad sobre el resultado, sí observamos que la primera vuelta reveló un apoyo mayor de lo esperado a Flavio Bolsonaro, que recientemente hizo campaña con unas tijeras que simbolizan recortes fiscales (una estrategia de marketing llamativa y parecida a la utilizada por Milei en Argentina, quien hizo campaña con una motosierra). Con independencia del desenlace en Brasil, la mayor parte de la región se encuentra ahora en azul (como puede verse en el mapa).
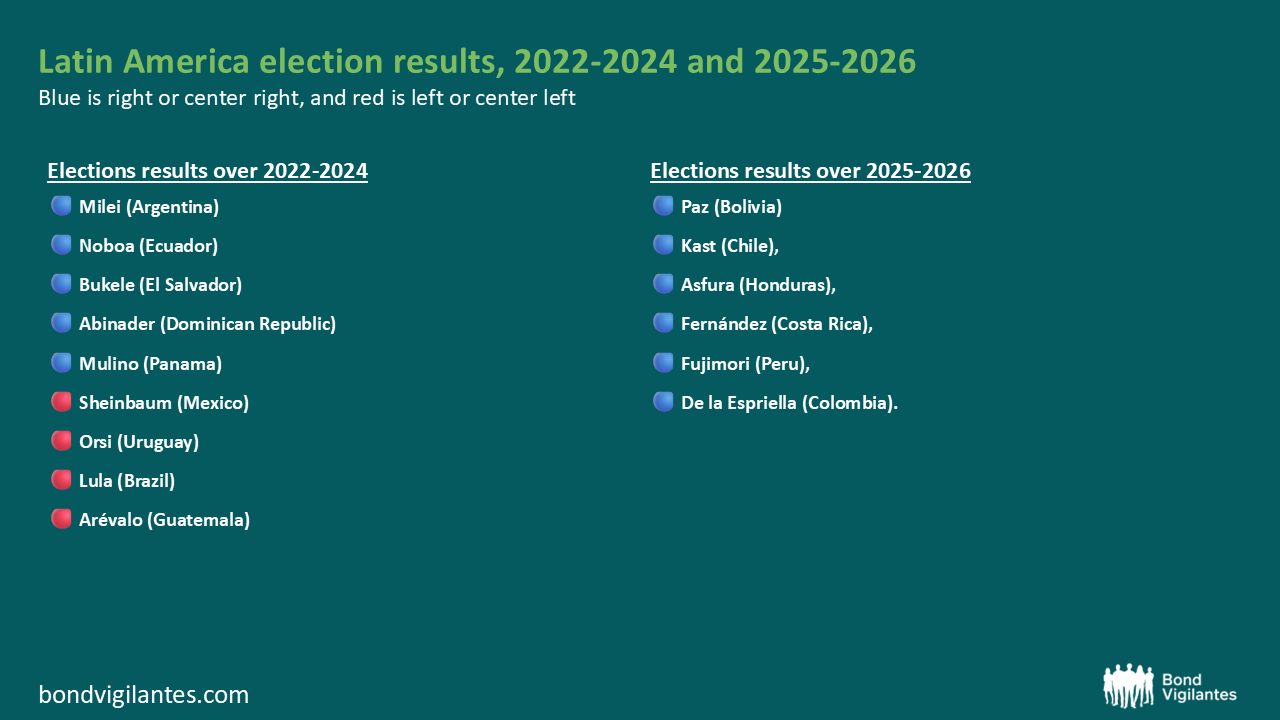
Fuente: Congressional Research Service (CRS), Reuters y Edelman.
El ir y venir entre la izquierda y la derecha no es nada nuevo en Latam: la región es conocida por sus fuertes oscilaciones políticas, que además pueden producirse con gran rapidez (en algunos casos, cada cuatro años). Entre los casos más destacados figuran Colombia, que ha pasado de la derecha (Duque) a la izquierda (Petro) y de nuevo a la derecha (De la Espriella) en los últimas tres comicios, o Argentina, que ha dado un giro radical en las últimas cuatro elecciones: izquierda (Cristina Kirchner), derecha (Macri), izquierda (Fernández), derecha (Milei). Temas clave como la seguridad y la desigualdad (todavía elevada en la región) ayudan a explicar por qué los latinoamericanos tienden mucho a votar por el cambio, y es probable que las redes sociales hayan acelerado la velocidad de estos giros y el rechazo hacia sus gobernantes. En algunos países, como Uruguay, los giros de izquierda a derecha apenas suponen diferencia alguna, al haber una continuidad en las políticas con independencia de qué partido ostenta el poder. A mis amigos uruguayos no les hace mucha gracia que yo simplifique la política de su país afirmando que «la izquierda es el centro, la derecha es el centro y el centro es el centro». Sin embargo, sus programas difieren tan poco que parecen iguales en comparación con los de sus naciones vecinas. En otros países como Argentina, Brasil, Ecuador o Bolivia, estos vaivenes pueden provocar importantes reajustes en los mercados: sus bonos repuntan ante señales fiscales positivas y sufren fuertes caídas ante la perspectiva de deterioro fiscal. El ejemplo más claro de esta dinámica se puede observar en un artículo que publicamos hace cuatro años, en octubre de 2022, en el que nuestro compañero Charles de Quinsonas destacaba cómo la región se inclinaba hacia la izquierda.
Independientemente de la plataforma, cabe señalar que la consolidación fiscal ya ha mostrado una mejora en los últimos años respecto a la década previa. El ratio de deuda/PIB de Latam (media simple excluyendo a Venezuela) ha permanecido estable en los últimos años y es inferior al máximo alcanzado durante la pandemia de covid: su nivel ligeramente superior al 60 % denota no solo estabilidad, sino también una mejora significativa respecto al deterioro constante observado durante la década de 2010 a 2020. Si las autoridades cumplen sus promesas de esfuerzo fiscal, cabe esperar que la relación deuda/PIB tienda a la baja en adelante. De repetirse la historia, tendremos que reevaluar un nuevo giro radical de derecha a izquierda en los próximos ciclos presidenciales, pero hasta entonces, es probable que la deuda se mantenga bien anclada en plena ola de medidas de austeridad.
Además del ancla fiscal, los recientes desarrollos políticos aportan ciertas ventajas geopolíticas. Las relaciones bilaterales con Washington se mantienen sólidas en gran parte de Latam, lo cual contribuye a mantener en niveles relativamente bajos riesgos como las disputas arancelarias y otras amenazas macroeconómicas, reduciendo así la volatilidad suscitada por los titulares en el mercado de renta fija. Otro efecto positivo es que los bonos corporativos de sectores regulados (como servicios públicos, metales, minería, gas y petróleo) también pueden beneficiarse de esta dinámica.
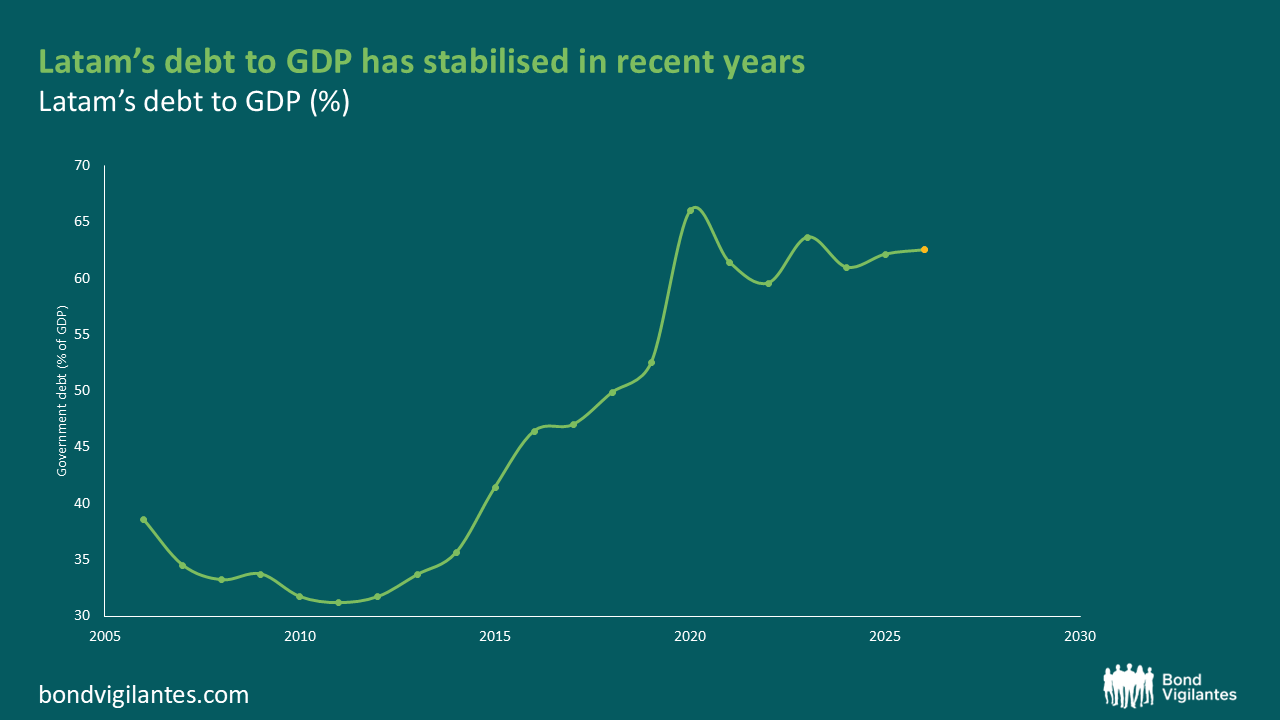
Fuente: datos históricos y previsiones del FMI, con ponderación simple.
El valor de las inversiones fluctuará, por lo que el precio de los fondos puede subir o bajar, y es posible que no recupere la inversión inicial. Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.