Bonos
Los bonos han recuperado su chispa
Por Joe Sullivan-Bissett
12 octubre 2026



Parece que todo pinta bastante bien en este momento para la economía mundial. La Reserva Federal de Estados Unidos está reduciendo gradualmente la expansión cuantitativa, China sigue creciendo a un ritmo relativamente rápido, el Banco de Inglaterra habla de subir los tipos, y los bancos centrales de Japón y Europa siguen estimulando a sus respectivas economías con políticas no convencionales y súper relajadas. El Fondo Monetario Internacional espera que el crecimiento de las economías desarrolladas repunte desde el mínimo del 0,5% de 2012 hasta casi el 2,5% en 2015, mientras cree que las economías de mercados emergentes crecerán un 5,5%.
Desde luego, es muy difícil hacer pronósticos de crecimiento económico, dada la complejidad de la economía subyacente. Hay demasiadas variables para poder pronosticar con exactitud. Por eso, a veces parece que los bancos centrales tienen que “conducir un coche mirando por el espejo retrovisor”.
Conscientes de esto, cuando se trata de crecimiento económico, es prudente prepararse para toda una serie de resultados posibles. Dado que en este momento la postura general es bastante optimista, creemos que es interesante centrarse en algunos riesgos potenciales para el crecimiento económico global y señalar tres catalizadores que podrían desencadenar una recesión en los próximos dos años. Es evidente que los acontecimientos inesperados que pueden presentarse son infinitos, pero los tres que exponemos a continuación son los que más probabilidades tienen de producirse en un futuro próximo.
Riesgo 1: Corrección del precio de los activos
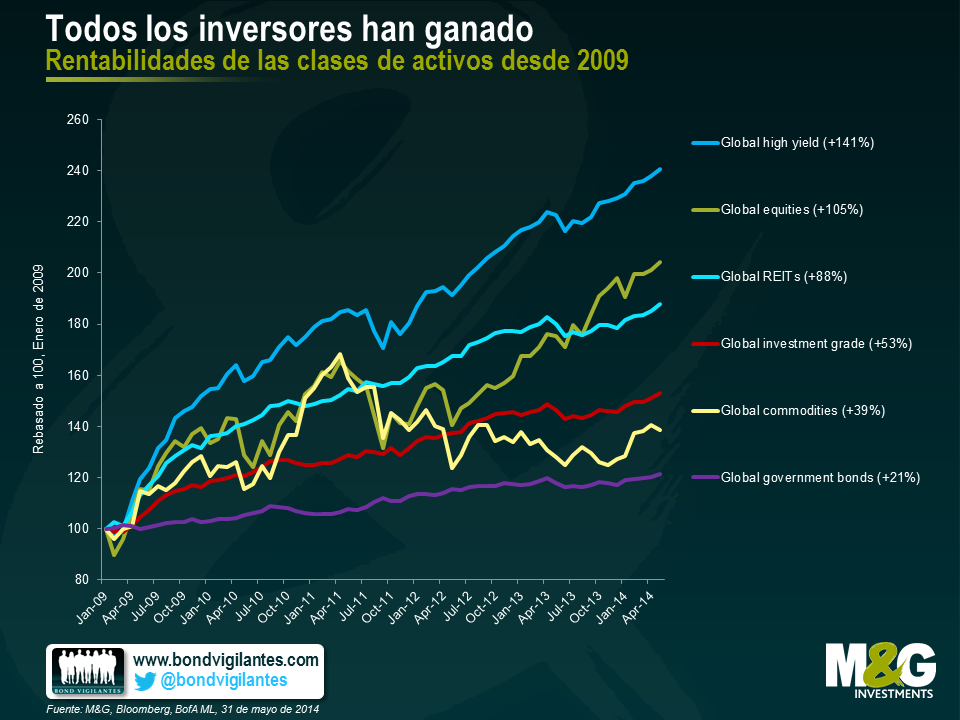
Está fuera de toda duda que la política monetaria ultra relajada ha estimulado en cierta medida los precios de los activos. La combinación de tipos de interés bajos y programas de expansión cuantitativa ha tenido como consecuencia sustanciosas rentabilidades para los inversores de varios mercados, desde los bonos hasta la renta variable y la vivienda. Los bancos centrales han alentado a los inversores a poner a trabajar su liquidez y sus ahorros para generar una rentabilidad real positiva y han invertido en una serie de activos, lo que ha hecho subir los precios. La cuestión es si han subido demasiado.
Este proceso probablemente va a continuar hasta que ocurra algo que implique que las rentabilidades de los activos vayan a ser más bajas en el futuro. Otra posibilidad es que un banco central puede verse obligado a restringir la oferta de crédito debido a los temores de que la economía, o incluso un mercado, esté recalentado. Un ejemplo de esto es la noticia de que el Banco de Inglaterra está considerando adoptar medidas macro cautelares en respuesta al acusado aumento de los precios en el mercado inmobiliario de Reino Unido.
Además, se observa una volatilidad sorprendentemente baja en los mercados de inversión en este momento, lo que indica que no están especialmente preocupados por la actual perspectiva económica. Empleando el Chicago Board Options Exchange OEX Volatility Index, también conocido como VIX (un barómetro de la volatilidad del mercado de renta variable de Estados Unidos) vemos que es posible que los mercados estén demasiado confiados. Hace dos días, el índice cayó hasta el 8,86 que es el valor más bajo de este índice desde que empezaron los cálculos en 1986. Los valores mínimos previos se dieron a finales de 1993 (pocos meses antes de la famosa venta de bonos de 1994) y a mediados de 2007 (todos recordamos lo que sucedió en 2008). Varios bancos centrales, entre ellos la Reserva Federal de Estados Unidos y el Banco de Inglaterra han destacado esta falta de volatilidad. El problema es que son los bancos centrales los que más han contribuido al actual clima benigno con su experimento de dar orientaciones futuras, que ha hecho que los inversores se relajen respecto a las políticas monetarias.
Si sucediera alguna de estas cosas, asistiríamos a un reajuste de los precios de los activos. Los bancos sufren debido a que los préstamos se concedieron basándose en la garantía que se valoró a precios excesivamente inflados. Probablemente tendría un gran impacto sobre el mercado de divisas, ya que los inversores huirían del riesgo y empezarían a vender activos. Estos acontecimientos podrían salpicar la economía real y provocar una recesión.
Riesgo 2: Sacudida en el precio de los activos
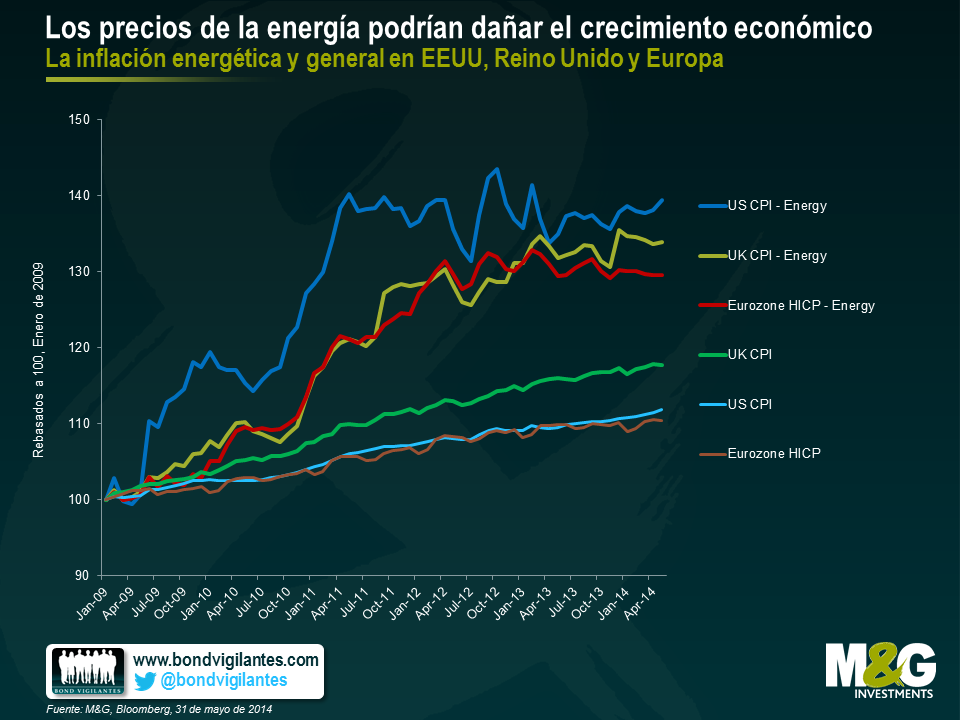
Parece que la economía global está entrando en otra fase de volatilidad de los precios reales de los alimentos y del combustible. Esto se debe a una serie de factores, entre ellos el cambio climático, el aumento de la producción de biocombustibles, los acontecimientos geopolíticos y los modelos cambiantes de demanda de alimentos en países como China e India. Puede que también esté influyendo la negociación apalancada de materias primas. Hay muchas razones para creer que es probable que en el futuro las sacudidas en el precio global de los alimentos sean más frecuentes.
Como vimos en 2008, estas sacudidas pueden ser desestabilizantes, tanto política como económicamente. De hecho, podría alegarse que la Gran Crisis Financiera fue causada por el alza en los precios de las materias primas en 2007-08, y la repercusión sobre la economía global fue tan grave debido a que los altos niveles de apalancamiento hacían que la economía global fuera excepcionalmente vulnerable a las sacudidas externas. De hecho, las cinco últimas recesiones importantes de la actividad económica global han estado inmediatamente precedidas por una subida notable en los precios del petróleo (como señalaba el FT aquí). Estas subidas del precio de las materias primas afectan tanto a los mercados desarrollados como a los mercados en desarrollo, y las personas de bajos ingresos sufren más, ya que destinan una mayor proporción de sus ingresos a alimentos y combustible. También tienen una gran repercusión sobre la inflación, puesto que los precios suben.
Una sacudida en los precios de las materias primas plantea una serie de preguntas. ¿Cómo debería responder la política monetaria y fiscal? ¿Se centrarán los bancos centrales en tomar medidas sobre la inflación subyacente e ignorarán la subida de precios de los alimentos y el combustible? ¿Se estrecharán el cinturón los consumidores, provocando así que el crecimiento económico se reduzca? ¿Exigirán los trabajadores sueldos más altos para compensar la subida de la inflación?
Riesgo 3: Proteccionismo
Tras décadas de creciente liberalización, desde la crisis financiera, la mayor parte de las medidas comerciales han sido restrictivas. La Organización Mundial del Comercio informó recientemente de que, desde mediados de noviembre de 2013, hasta mediados de mayo de 2014, los miembros del G-20 aprobaron 122 nuevas restricciones. Desde octubre de 2008, se han implementado 1.185 restricciones comerciales, que afectan a cerca de un 4,1% de las importaciones de mercancías mundiales. Algunas medidas macro de prudencia podrían considerarse incluso como una forma de proteccionismo (por ejemplo, el impuesto sobre las transacciones financieras de Brasil (IOF) que fue diseñado para limitar los flujos de entrada y debilitar la divisa brasileña).
Si esta tendencia no se invierte, el proteccionismo comercial – y las guerras de divisas – podrían empezar a dañar el crecimiento económico. Las pequeñas economías abiertas, como Hong Kong y Singapur sufrirían mucho. Los países en desarrollo también se verían afectados debido a su dependencia de las exportaciones como motor del crecimiento económico.
Muchos economistas culpan al proteccionismo comercial de haber contribuido a profundizar, extender y prolongar la gran Depresión de los años 30. Si la economía global se estanca, los líderes políticos se enfrentarán a fuertes presiones para implementar medidas que protejan industrias y empleos y tendrán que tener cuidado en no repetir los errores del pasado.
Hacer previsiones económicas es un tema complicado. Es importante que los inversores sean conscientes de estos riesgos que pueden producirse, y hagan planes en consecuencia. Es posible que la perspectiva no sea tan halagadora como todo el mundo cree.
Uno de nuestros vendedores locales de burritos está haciendo publicidad entre su base de clientes de un nuevo bono al 8%. La compañía, Chilango, quiere captar 3 millones de libras para financiar la expansión de su cadena por el centro de Londres. Pretende hacerlo por medio de una oferta de financiación colectiva (crowd sourced) que ya está atrayendo el interés de la prensa financiera. Después de cerciorarnos concienzudamente de la calidad de los productos de esta cadena, podemos afirmar, con total seguridad, que sus burritos son bastante buenos. Sin embargo, si comparamos sus bonos con el mercado tradicional de bonos high yield, nos preocupan ciertos aspectos que los inversores deben conocer.
El documento de Chilango tiene sólo 33 páginas, que contienen algunos datos financieros superficiales. La foto ilustra esta desventaja comparativa y la relativa falta de información financiera frente a una reciente oferta institucional de bonos high yield de Altice.
| Bono 8%, Rescatable al Valor Nominal | |
| Años pendientes | Rentabilidad Total |
| 1 | 8% |
| 2 | 17% |
| 3 | 26% |
| 4 | 36% |
Si el plan de abrir las nuevas filiales va bien, el inversor de bonos estará contento ¿o no? Pues no. Si las cosas van bien, la compañía tendrá una perspectiva menos arriesgada y podrá captar deuda con una financiación más barata. Si un banco les ofrece un préstamo al 5%, podrían amortizar el bono al 8% antes, disminuyendo la rentabilidad total de los bonistas (como en el caso anterior), y ahorrar así £90.000 libras al año en el coste de los intereses (suponiendo que emitieran £3 millones de libras en bonos). También esta protección es una característica común del mercado high yield institucional que protege a los inversores en este tipo de situaciones.
Además, habría que aplicar el factor “cansancio de burrito”, simplemente porque es muy posible que no te apetezca tomar un burrito cada semana y probablemente no siempre estés físicamente cerca de un Chilango para hacer efectivo este cupón extra. Un factor 75% nos parece bastante aproximado, lo que reduce el cupón del burrito al 2,72% y la rentabilidad, con todo incluido, al 10,72%. Lo que hay que comprobar es si este 10,72% es un precio justo. Para hacerlo podemos examinar algunos bonos institucionales en libras CCC de otros sectores ligeros de activos.
| Bono | Precio | Rentabilidad |
| Phones 4 U 10% 2019 | 90,5 | 12,7% |
| Towergate 10,5% 2019 | 98,5 | 10,9% |
| Matalan 8,875% 2020 | 101,5 | 8,5% |
| Media: | 10,7% |
El cupón total del 10,7% está bastante en línea con la media de este grupo (muy reducido) de bonos comparables. Sin embargo, yo alegaría que los bonos de Chilango deberían ser significativamente más baratos que estos bonos para compensar que su apalancamiento es más alto, que no ofrecen protección frente a amortización anticipada y la falta de información. ¿Cuál debería ser esta diferencia? Tampoco para esta pregunta tenemos una respuesta científica, pero nuestro punto de partida probablemente estaría en el rango del 15-20%. Y aún con esta diferencia, sólo lo consideraríamos interesante si hubiera más seguridad sobre el potencial vencimiento del bono y mayor posibilidad de beneficiarse del éxito futuro de la compañía.
Por eso, aunque todos disfrutaríamos de los suculentos cupones semanales, pensamos que, como muchas de las ofertas de bonos llamadas “retail” o “mini”, los bonos de burritos Chilango tienen una puntuación mediocre frente a algunas de las oportunidades actuales del mercado high yield institucional.
M&G no tiene ningún interés financiero en que esta emisión tenga éxito o fracase, ni directa ni indirectamente.
Hoy lanzamos la última edición del sondeo M&G YouGov Inflation Expectations que trata de valorar las expectativas de inflación del consumidor a corto y medio plazo.
Con las tasas de interés en mínimos históricos, los bancos centrales continúan inyectando grandes cantidades de estímulos monetarios en la economía global. Las últimas cifras de inflación de Estados Unidos, Reino Unido y Alemania han centrado la atención de los mercados, ya que las medidas adoptadas por los políticos son cada vez más sensibles a las tendencias de inflación. Esto es cierto en el caso de la Fed y el BoE, ya que los mercados están pendientes de sus posibles estrategias de salida, pero especialmente en el caso del BCE, puesto que se intuye que la última tanda de medidas se ha tomado, en gran parte, debido a las presiones deflacionarias de la zona euro. En este contexto, ha aumentado el interés de los mercados por conocer las expectativas de inflación.
Los resultados del sondeo M&G YouGov Inflation Expectations de mayo de 2014 indican que las expectativas de inflación a corto y medio plazo siguen bien ancladas en la mayor parte de los países europeos.
Las expectativas a corto plazo se han elevado desde el 2% al 2,3% en Reino Unido, a raíz de una notable mejora en el crecimiento económico y un aumento de presión salarial. Por otro lado, las expectativas de inflación de los consumidores alemanes se han moderado en el último trimestre, siendo posible que la reciente caída del HICP alemán (1,1% interanual en abril) haya aumentado la expectativa de que la inflación alemana permanezca baja en los próximos meses.
Parece que la tendencia bajista en las expectativas de inflación a corto plazo ha retrocedido en todos los países de la UME y en Reino Unido, algo que resulta bastante sorprendente ya que la inflación continua cayendo en gran parte de Europa.

A medio plazo, las expectativas de inflación siguen estando por encima de los objetivos del banco central en todos los países encuestados, lo que indica que los consumidores no confían demasiado en la eficacia de los políticos para lograr la estabilidad de precios. A lo largo de 5 años, se espera que la inflación en Reino Unido siga anclada en el 3%, un nivel marcadamente estable. A pesar de las recientes cifras de inflación, bajas en toda Europa, la mayoría de los consumidores en Francia, Italia y España siguen temiendo una subida en el nivel general de precios, y las expectativas a largo plazo en estos países han vuelto a subir hasta un 3%.

El hecho de que la rentabilidad del bund alemán con vencimiento a dos años sigan siendo positiva resulta bastante sorprendente, tanto si se cree que el BCE aprobará esta semana una expansión cuantitativa de compra de bonos soberanos como si no (y, en general, el mercado cree que esa posibilidad es remota). Actualmente, el bund a dos años tiene una rentabilidad del 0,05%, inferior al 0,2% con que comenzó el año, pero más alta de lo que se podría esperar, dado que a) ha cotizado con rentabilidad negativa en 2012 y 2013 y b) que el mercado considera que el resultado más previsible de la reunión del jueves es que se aplique un tipo negativo a los depósitos del BCE.
El gráfico que aparece a continuación muestra que durante el segundo semestre de 2012, y otra vez a mediados de 2013, la rentabilidad del bund a 2 años fue negativa (es decir, que si se compra un bono al precio del mercado y se mantiene hasta su vencimiento se obtendrá una rentabilidad total negativa). En el mes de julio de 2012 alcanzó su nivel mínimo de -0,1%.
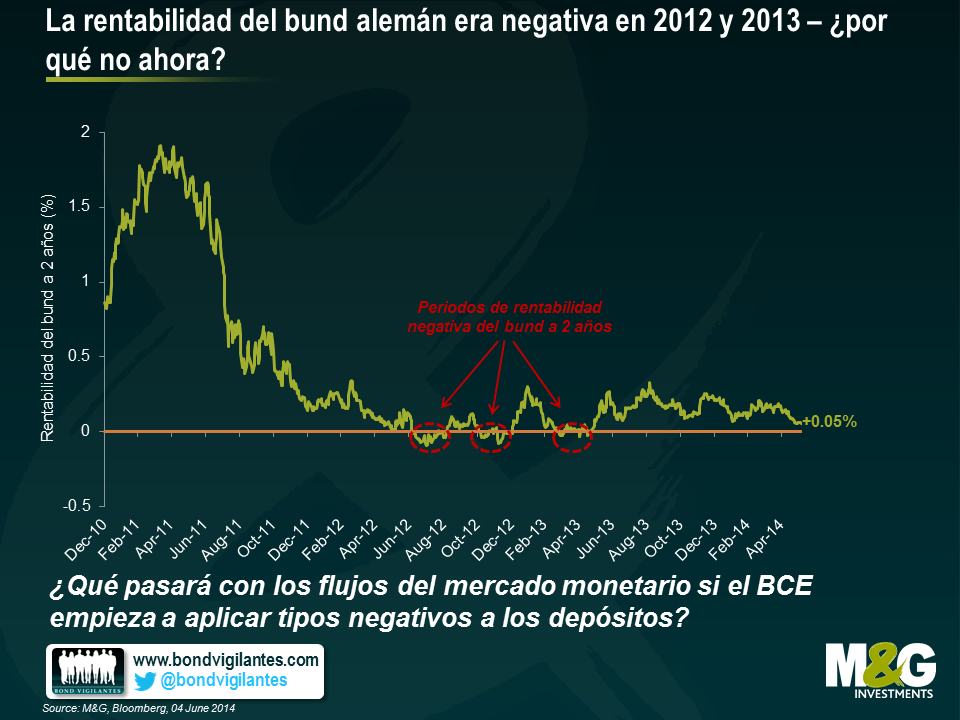
El riesgo de una ruptura de la zona euro era especialmente amenazante en 2012. Los diferenciales de los bonos periféricos alcanzaron sus niveles más amplios (los CDS españoles a 5 años cotizaban a más de 600 pbs en julio de 2012), y los balances Target2 mostraban que en agosto de 2012 los bancos alemanes se habían llevado a depósitos “refugio” 750.000 millones de euros del resto de los países de la zona euro (principalmente de España e Italia). Por eso, aunque en julio de 2012 la tasa de refinanciación del BCE era del 0,75%, comparado con el 0,25% actual, la demanda de activos soberanos alemanes, en lugar de activos soberanos periféricos, hizo que los precios de los bunds de corto vencimiento bajaran hasta niveles que produjeron rentabilidades negativas.
Sin embargo, esta vez, aunque la amenaza de una ruptura de la zona euro es mucho menor – los CDS españoles cotizan ahora a 80 pbs frente a los 600 pbs de 2012 – la perspectiva de que el BCE aplique tipos de depósito negativos podría provocar diferentes dinámicas que tendrían implicaciones para los bonos soberanos de corto vencimiento. El mercado espera que el BCE aplique un tipo de depósitos negativo y cobre a los bancos un 0,1% por depositar dinero. Dinamarca probó con éxito esta misma medida en 2012, para disuadir a los especuladores cuando el dinero fluía hacia Dinamarca desde la zona euro. Aunque el tipo de refinanciación del BCE probablemente seguirá siendo positivo, el recorte en los tipos de depósitos podría tener importantes repercusiones para los fondos del mercado monetario. David Owen, de Jefferies, afirma que hay 843.000 millones de euros en fondos monetarios en la zona euro, el equivalente al 8,5% del PIB. ¿Pero qué sucede con este dinero si los tipos se vuelven negativos? En 2012, cuando el BCE recortó su tipo de depósitos a cero, varios gestores cerraron o restringieron sus fondos monetarios (entre ellos JPM, BlackRock, Goldman Sachs – ver el artículo de FT aquí ). Muchos fondos del mercado monetario de todo el mundo garantizan, o por lo menos implican, un valor liquidativo (NAV) constante o positivo– esto obviamente no es posible en un entorno de tipos negativos, por eso los fondos se cierran, por lo menos para el dinero nuevo. Además, ¿por qué un inversor va a colocar efectivo en un fondo de mercado monetario, asumiendo el riesgo de crédito de los activos que tiene este vehículo, cuando puede tener un bund “sin riesgo” y con rentabilidad positiva?*
Por eso, aunque es posible que falten todavía meses para que se introduzca un QE en toda regla, si es que llega a producirse, y aunque la frase “lo que haga falta” de Draghi significa que el riesgo de ruptura de la zona euro está normalizando el riesgo de crédito y los desequilibrios del sistema bancario, la enorme cantidad de dinero en fondos del mercado monetario que busca rentabilidades positivas, o bien se ve obligado a encontrarlas por el cierre de fondos, hace que resulte tan desconcertante que la rentabilidad del bund a 2 años sea todavía superior a cero.
* Publicado originalmente en ingles el 4 de Junio
Han pasado siete años desde el comienzo de la crisis financiera y ahora resulta aún más difícil descartar la idea de que Europa se esté japonizando.
Esta comparación no es en absoluto nueva, y ahora parece totalmente inadecuada la idea sugerida por muchos desde 2008 de que el mundo desarrollado iba a repetir la experiencia de Japón (ya hemos expuesto previamente nuestro punto de vista sobre el tema aquí y aquí). El notable repunte del crecimiento en muchas economías desarrolladas, especialmente en Estados Unidos y Reino Unido, apunta más bien a que muchas de ellas están superando su falta de liquidez y encontrando sus propios caminos, en lugar de seguir ciegamente el camino de Japón hacia el abismo. Se puede afirmar que las políticas super-expansivas han tenido un gran éxito.
Sin embargo, no se puede decir lo mismo con respecto a Europa, donde parece que todavía no se ha tenido en cuenta la lección de Japón. Y aquí, el mercado de bonos se está tomando la idea muy en serio. La rentabilidad del bund a diez años se han desplomado desde el ya tímido 2% de comienzos de año, y el mercado está descontando una inflación de escasamente el 1,4% para los próximos 10 años; muy por debajo de lo que el BCE considera estabilidad de precios.
Nos preguntamos si es razonable la comparación con el caso de Japón y qué pueden esperar los inversores de renta fija si la historia se repite.
El preludio de la reciente experiencia europea no fue excesivamente diferente de la situación en que se encontraba Japón a finales de los 80. Las condiciones financieras más bien relajadas tuvieron como consecuencia un boom inmobiliario, subidas en las bolsas y el desplome habitual tras este tipo de situaciones. Igual que sucede hoy en Europa, Japón se quedó con un sistema bancario sobredimensionado y débil, y una población excesivamente endeudada y envejecida. Tanto Japón como Europa eran incapaces o no estaban dispuestos a introducir políticas anti-cíclicas y se encontraron con que el mecanismo de transmisión monetario ya no funcionaba. Ambos se tuvieron que enfrentar también a periodos de fuerte apreciación de la divisa, aunque la experiencia japonesa fue más extrema, y al persistente desapalancamiento de los hogares y del sector bancario. Igual que sucedió en Japón a partir de los años 90, el crédito en la economía de la eurozona sigue siendo limitado, debido a que no se ha conseguido resolver de forma rápida y definitiva los problemas de su sector bancario, a diferencia de Estados Unidos. A pesar de que la demografía japonesa actual es mucho peor que la europea, la de los años 90 sí era comparable a la europea actual.
Probablemente, la diferencia más llamativa entre las dos situaciones se centra en la respuesta del mercado laboral. Mientras el desempleo en la eurozona ha aumentado de modo significativo tras la crisis, en el caso de Japón se produjo una mayor presión a la baja sobre los salarios con relativamente menos pérdida de empleo, y una bajada importante de precios.
Ante estas evidentes similitudes entre las dos situaciones, y aunque reconocemos algunas diferencias notables, seguramente vale la pena observar la respuesta del mercado de bonos japonés.
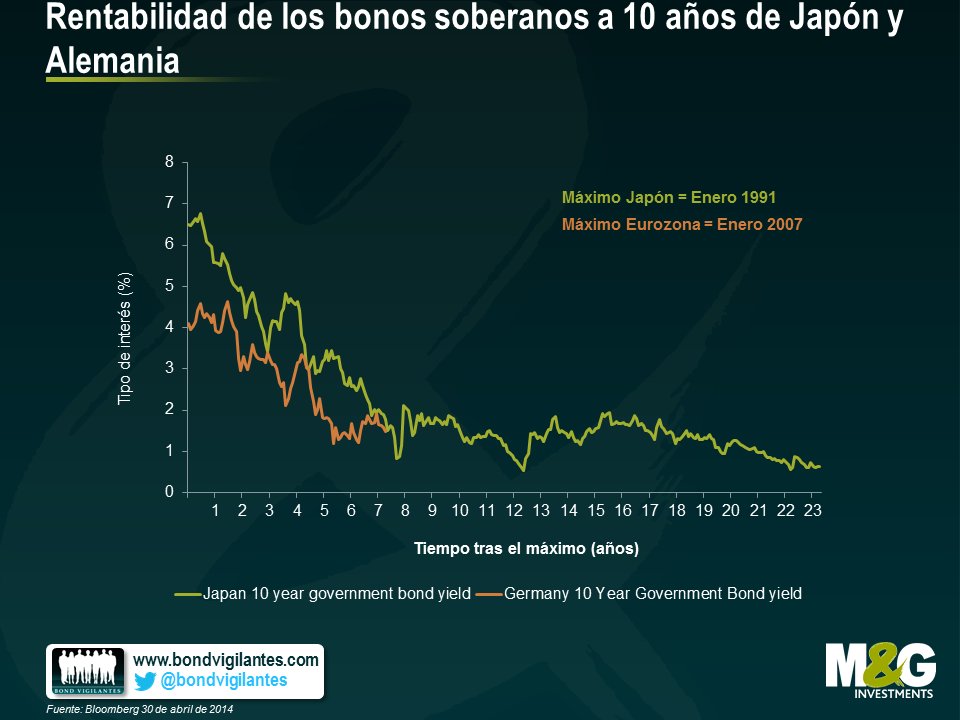
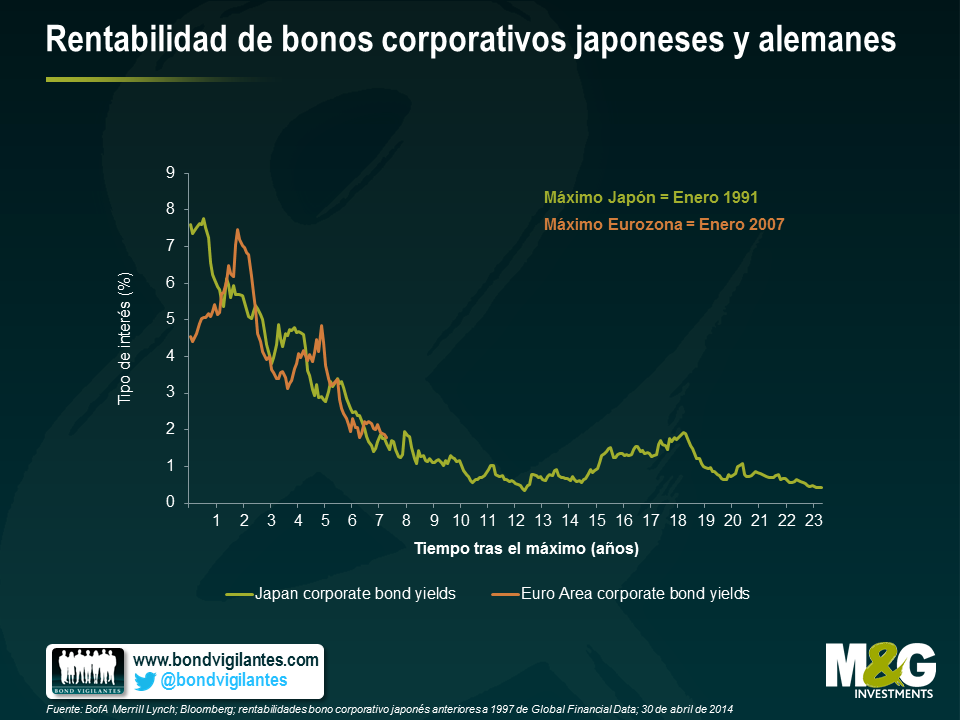
Como se puede esperar de una economía atrapada en la deflación, la experiencia de Japón a lo largo de estas dos décadas se ha caracterizado por rentabilidades de bonos extremadamente bajas (gráfico 1). La baja rentabilidad de los bonos soberanos probablemente impulsaron a los inversores a invertir en bonos corporativos, reduciendo los diferenciales (gráfico 2) y creando un círculo virtuoso que aseguraba índices de impago reducidos y rentabilidades de bonos bajas – una situación que sigue siendo cierta 23 años después.
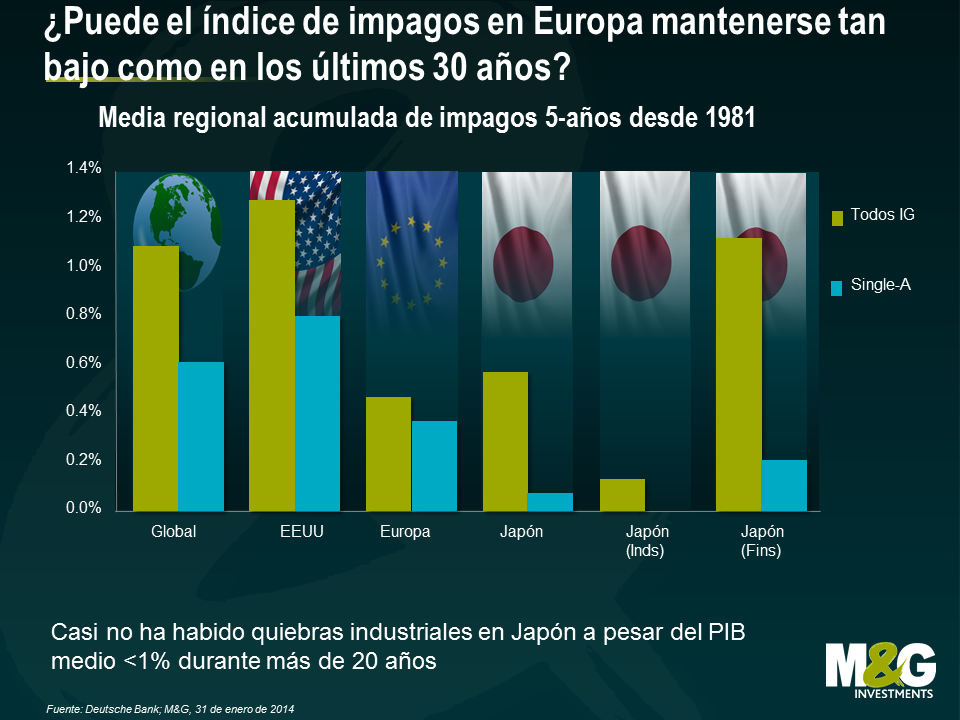
Por otro lado, los índices de impago en Japón han seguido anclados en niveles excepcionalmente bajos, a pesar de las dos décadas de estanflación. Las bajos tipos de interés, los altos niveles de liquidez, y el empeño en evitar quiebras o reestructuraciones han creado un país infestado de bancos y empresas zombies. Esto ha tenido como consecuencia una menor productividad y crecimiento a largo plazo – desde luego, no es lo ideal, pero tampoco es algo malo a corto y medio plazo para un inversor en bonos corporativos. Teniendo esto en mente, se puede entender fácilmente que los diferenciales de crédito europeos se acerquen hoy a mínimos históricos.
Actualmente, Europa se encuentra en una posición similar a la de Japón, después de varios años en crisis. La deflación puede parecer en cierto modo lejana, aunque está claro que el riesgo de que las expectativas de inflación se vuelvan inestables existe y últimamente se está hablando mucho de ello. Probablemente, el mayor error de Japón fue la relativa pasividad del BOJ. Será interesante ver qué medida toma el BCE, si es que toma alguna, el 5 de junio y los meses posteriores.
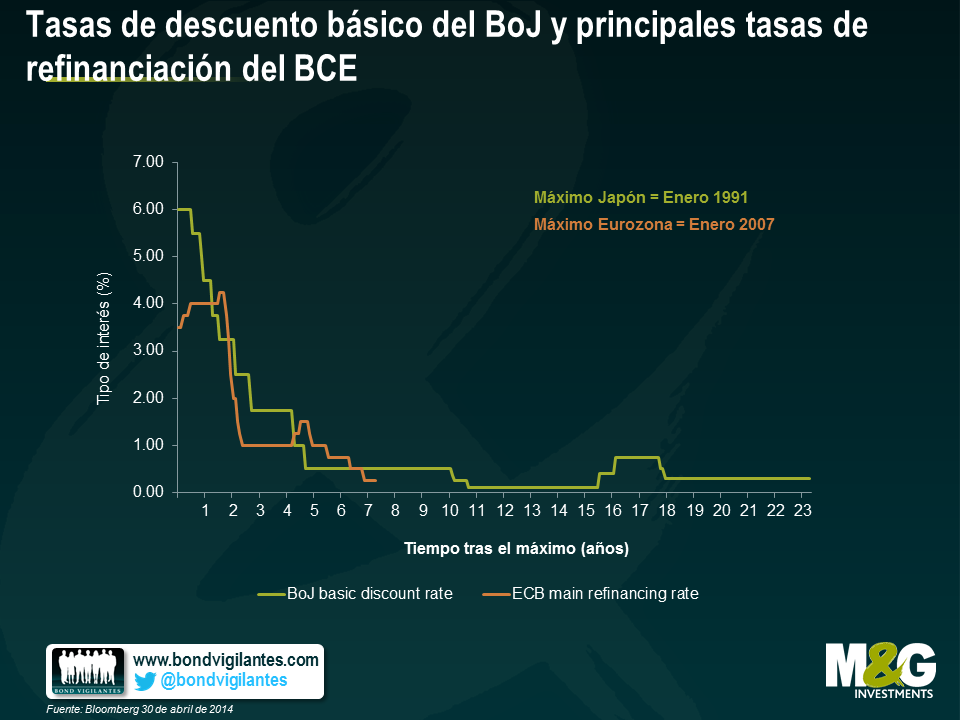
Aunque probablemente sea demasiado pronto para hablar de la “japonización” de Europa, no parece descabellado pensar en que el BCE pueda adoptar una política a largo plazo de apoyo a la liquidez, tipos bajos y estrechamiento de spreads. El BCE ha dicho que están preparados para actuar. Y deberían estarlo. Las señales de alerta están ahí y todo el mundo puede verlas.
Algunos miembros del equipo de renta fija de M&G visitaron hace poco Nueva York y Chicago en un viaje de investigación. Realizamos un breve vídeo para compartir nuestras reflexiones con respecto a los mercados de crédito de Estados Unidos. Nos hemos centrado especialmente en el mercado de deuda high yield Estadounidense, donde subrayamos algunos aspectos temáticos del sector. También consideramos el potencial efecto que tendrá sobre los diferenciales de crédito de Estados Unidos el que la Fed comience a elevar los tipos de interés.
Confirmo que consiento recibir información sobre Bond Vigilantes y los productos y servicios de M&G Securities Limited.
Utilizaremos la dirección de correo electrónico y los datos personales facilitados para enviar esta información. En el caso de ser un cliente actual, el hecho de enviar los datos de contacto y recibir esta información sustituirá cualquier elección anterior que se haya realizado con respecto a la información de marketing.
Puedes darte de baja del servicio de marketing en cualquier momento, a partir del cual no enviaremos más información de marketing, seleccionando el enlace «Darse de baja» en todas las comunicaciones.